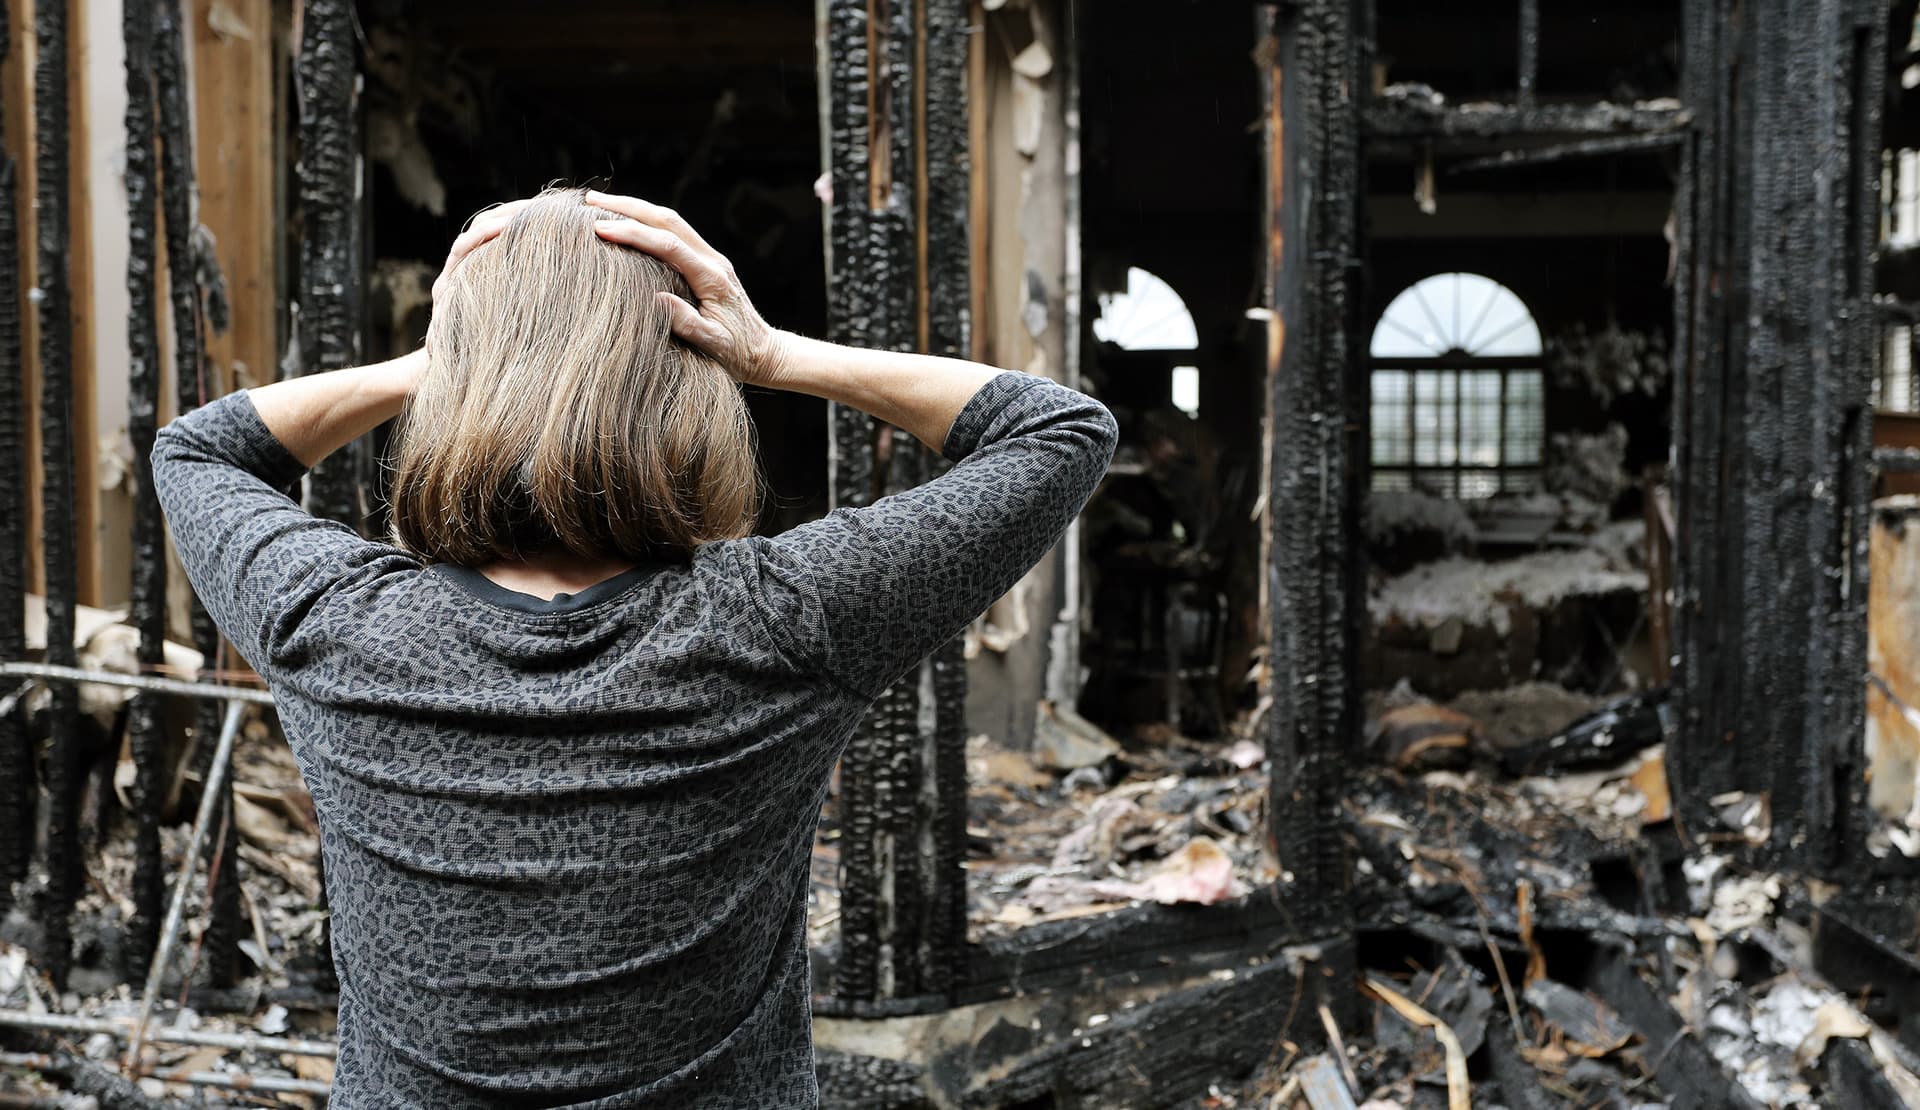

Zaniżenie odszkodowania za pożar to częsta sytuacja, w której ubezpieczyciel wypłaca kwotę niewystarczającą na przywrócenie nieruchomości do stanu sprzed pożaru. Dowiedz się, jak zadbać o należne odszkodowanie i co zrobić, gdy decyzja ubezpieczyciela budzi wątpliwości.
Kiedy ubezpieczonemu przysługuje odszkodowanie za pożar budynku?
Jak otrzymać odszkodowanie za pożar budynku?
Czym różni się szkoda całkowita od szkody częściowej przy pożarze?
Ile jest czasu na zgłoszenie szkody i jak długo czeka się na wypłatę odszkodowania?
Jakie dokumenty przygotować do zgłoszenia szkody?
Jak przebiega wycena szkody po pożarze?
Zaniżenie odszkodowania za pożar budynku – 4 najczęstsze przyczyny
Kiedy ubezpieczyciel odmawia wypłaty odszkodowania za pożar?
Czy można uzyskać odszkodowanie za pożar z polisy OC sprawcy?
Zaniżenie odszkodowania za pożar budynku – co mogę zrobić w takiej sytuacji?
Najczęściej zadawane pytania (FAQ)
Kiedy ubezpieczonemu przysługuje odszkodowanie za pożar budynku?
Odszkodowanie za pożar przysługuje przede wszystkim wtedy, gdy nieruchomość była objęta ubezpieczeniem na wypadek pożaru.
Ubezpieczenie domu warto więc wykupić nie tylko od zalania i zerwania dachu, ale także od ognia. W niektórych sytuacjach (na przykład przy kredycie hipotecznym) określona ochrona może być wymagana przez bank lub przepisy.
Przed zakupem polisy dobrze jest też dokładnie przeczytać Ogólne Warunki Ubezpieczenia (OWU).
Znajdziesz w nich:
- zakres ochrony i przypadki, w których zakład ubezpieczeń ponosi odpowiedzialność,
- informację, czy polisa obejmuje mienie ruchome oraz ochronę stałych elementów, takich jak zabudowa kuchenna czy podłogi,
- wyłączenia odpowiedzialności, czyli sytuacje, w których firma ubezpieczeniowa może odmówić wypłaty odszkodowania,
- zasady ustalania wysokości świadczenia.
Kupując polisę ubezpieczeniową, określasz sumę ubezpieczenia, czyli górną granicę odpowiedzialności ubezpieczyciela. Nie warto zaniżać wartości nieruchomości, nawet jeśli pozwala to obniżyć składkę.
Ważne!
Jak otrzymać odszkodowanie za pożar budynku?
W pierwszej kolejności zadbaj o bezpieczeństwo domowników i wezwij straż pożarną. Gdy dojdzie do pożaru domu, nie ryzykuj powrotu do budynku przed zakończeniem akcji gaśniczej.
Po zakończeniu działań poproś strażaków o dokumentację z interwencji. Protokół straży pożarnej jest kluczowy dla uzyskania odszkodowania – zawiera opis zdarzenia i wstępne ustalenia co do przyczyn pożaru, które mają ogromne znaczenie przy ustalaniu odpowiedzialności i zakresu szkody.
Jakie kroki powinieneś wykonać w dalszej kolejności?
- Zabezpiecz miejsce zdarzenia – OWU i przepisy zobowiązują ubezpieczonego do zapobiegania zwiększeniu szkody, na przykład przez prowizoryczne zakrycie spalonego dachu przed deszczem.
- Udokumentuj szkody – zrób zdjęcia i nagrania, zanim zaczniesz sprzątać. Dokumentacja zdjęciowa szkód przyspiesza proces wypłaty i ułatwia późniejsze dochodzenie roszczeń.
- Sporządź listę zniszczeń – wypisz uszkodzone elementy budynku oraz rzeczy zniszczone w wyniku pożaru, jeśli masz ubezpieczone mienie ruchome (np. sprzęt AGD/RTV).
- Zgłoś szkodę ubezpieczycielowi – przekaż odpowiednie dokumenty potwierdzające powstanie pożaru i jego skutki.
Towarzystwo ubezpieczeniowe zwykle wysyła na miejsce rzeczoznawcę majątkowego, który ma ocenić szkody. Rzeczoznawca ocenia zakres zniszczeń i przygotowuje kosztorys naprawy, w którym określa wysokość należnego odszkodowania.
Czym różni się szkoda całkowita od szkody częściowej przy pożarze?
Szkoda całkowita występuje, gdy naprawa jest niemożliwa albo jej koszt przekracza wartość budynku sprzed pożaru.
Wysokość odszkodowania za szkodę całkowitą zależy od sumy ubezpieczenia, wartości budynku i postanowień OWU. Ubezpieczyciel może też uwzględnić wartość pozostałości, np. fundamentów czy murów nadających się do dalszego wykorzystania. Suma ubezpieczenia wyznacza górną granicę wypłaty, ale nie oznacza automatycznie, że zostanie wypłacona w całości.
Szkoda częściowa to uszkodzenie, które da się naprawić, a koszt remontu nie przewyższa wartości nieruchomości. Odszkodowanie za szkodę częściową ustala się na podstawie kosztorysu naprawy, z uwzględnieniem OWU i przyjętej metody wyceny. To najczęstszy scenariusz, jeśli ogień nie objął całej nieruchomości.
Warto wiedzieć
Ile jest czasu na zgłoszenie szkody i jak długo czeka się na wypłatę odszkodowania?
Zgłoszenie szkody powinno nastąpić niezwłocznie. W wielu polisach OWU wskazują, że zgłoszenie szkody powinno nastąpić w ciągu 3 do 7 dni od zdarzenia (dokładny termin znajdziesz we własnej umowie).
Pamiętaj!
Co do zasady ubezpieczyciel ma 30 dni na wypłatę odszkodowania, licząc od dnia zgłoszenia szkody. Jeśli w tym czasie nie da się wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności lub wysokości świadczenia (na przykład przyczyny pożaru) świadczenie powinno zostać wypłacone w ciągu 14 dni od dnia, w którym ich wyjaśnienie było możliwe.
Bezsporną część odszkodowania ubezpieczyciel zobowiązany jest wypłacić w terminie 30 dni. O przyczynach opóźnienia powinien poinformować poszkodowanego na piśmie.
Jakie dokumenty przygotować do zgłoszenia szkody?
Kompletna dokumentacja przyspiesza cały proces. Do zgłoszenia warto przygotować:
- Raport straży pożarnej – dokumentacja z działania Państwowej Straży Pożarnej jest ważna przy dochodzeniu odszkodowania, bo opisuje przebieg zdarzenia i prawdopodobną przyczynę ognia.
- Dokumentacja fotograficzna zniszczeń – dokumentacja powinna zawierać zdjęcia zniszczeń po pożarze wykonane przed rozpoczęciem porządków, bo tylko one wiernie pokazują skalę szkód.
- Lista zniszczonego mienia – wymagana jest lista zniszczonego mienia do zgłoszenia szkody, najlepiej z szacunkową wartością i, jeśli to możliwe, rachunkami lub fakturami.
- Dokumenty potwierdzające własność oraz opis okoliczności zdarzenia.
- Zeznania świadków – jeśli podczas pożaru obecne były inne osoby, spisz ich relacje, bo mogą pomóc w wyjaśnieniu przebiegu zdarzenia.
Ubezpieczyciel może zażądać dodatkowych dokumentów przy zgłoszeniu, jeśli uzna zgromadzone materiały za niewystarczające do wydania decyzji.
Pamiętaj!
Jak przebiega wycena szkody po pożarze?
Po zgłoszeniu szkody rzeczoznawca ubezpieczyciela przeprowadza oględziny i sporządza protokół szkody. Ocenia zakres zniszczeń, porównuje je z dokumentacją fotograficzną i raportem straży, a następnie przygotowuje kosztorys. Uczestnicz w oględzinach i nie podpisuj protokołu, który zawiera błędy lub pomija uszkodzone elementy.
Przy wycenie szkód pożarowych stosuje się dwie metody, a wybór jednej z nich wpływa bezpośrednio na wypłatę:
- Metoda wartości rzeczywistej – uwzględnia zużycie mienia sprzed pożaru. Za pięcioletni spalony sprzęt AGD odszkodowanie będzie niższe niż cena nowego urządzenia, bo od wartości nowego przedmiotu odejmuje się amortyzację.
- Metoda wartości odtworzeniowej – opiera się na koszcie zakupu lub wykonania nowego elementu o podobnych parametrach, bez pomniejszania o zużycie. To rozwiązanie korzystniejsze dla poszkodowanego, bo pozwala odtworzyć zniszczone mienie bez dokładania własnych pieniędzy.
Którą metodę zastosuje ubezpieczyciel, wynika z OWU i warunków konkretnej polisy, dlatego każde konkretne zdarzenie warto ocenić osobno.
Po zakończeniu wyceny otrzymasz kosztorys wraz z decyzją o wysokości odszkodowania. Nie należy podpisywać ugody bez dokładnej analizy wyceny odszkodowania.
Jeśli kosztorys wydaje się zaniżony, możesz zlecić bezpłatną analizę. Niezależny kosztorys jest istotnym dowodem w sporze z ubezpieczycielem, bo pokazuje, ile faktycznie kosztuje przywrócenie stanu budynku sprzed zdarzenia.
Zaniżenie odszkodowania za pożar budynku – 4 najczęstsze przyczyny
W praktyce spory często dotyczą wysokości wyceny szkody oraz interpretacji OWU, dlatego warto zweryfikować kosztorys i podstawę obliczenia świadczenia
W celu obniżenia kwoty rekompensaty za pożar ubezpieczyciele stosują wiele trików, wśród których warto wyróżnić:

Przyczynienie się do powstania pożaru
Ogólne warunki nakładają na właścicieli budynków obowiązek regularnych przeglądów, np. instalacji elektrycznej, wentylacji czy przewodów kominowych. Po pożarze ubezpieczyciel zwykle sprawdza, czy były one wykonywane.
Niedoubezpieczenie
Odszkodowanie może być zaniżone przez niedoubezpieczenie, czyli sytuację, w której suma ubezpieczenia jest niższa od rzeczywistej wartości nieruchomości. Niedoubezpieczenie może prowadzić do proporcjonalnego obniżenia odszkodowania.
Spór dotyczy wtedy zwykle tego, czy suma ubezpieczenia została prawidłowo ustalona i czy OWU w ogóle dopuszczają zastosowanie zasady proporcji.
Źle sporządzony kosztorys
Błędne kosztorysy mogą prowadzić do zaniżenia odszkodowania. Kosztorys to dokument, który określa koszt przywrócenia budynku do stanu sprzed pożaru.
Najczęściej spotykanymi błędami przy sporządzaniu kosztorysu są:
- zbyt niskie ceny materiałów budowlanych,
- zaniżone stawki robocizny – zdarza się, że ubezpieczyciele przyjmują w kosztorysach stawki niższe od rynkowych,
- pominięcie części zniszczeń lub uznanie, że nie są one skutkiem pożaru – ubezpieczyciele często pomijają zniszczenia w kosztorysach, np. szkody powstałe od wody użytej podczas gaszenia czy zadymienie sąsiednich pomieszczeń,
- brak kosztów dodatkowych, takich jak uprzątnięcie pogorzeliska.
Uwzględnienie amortyzacji
Amortyzacja budynku to spadek jego wartości wraz z upływem czasu i użytkowaniem. Amortyzacja budynku wpływa na wysokość odszkodowania, jeśli polisa przewiduje wycenę według wartości rzeczywistej.
Uwzględnienie amortyzacji bywa jednak trudne do uzasadnienia. Bez rzetelnej oceny stanu budynku sprzed pożaru trudno ustalić rzeczywisty poziom zużycia. Jeśli ubezpieczyciel potrącił amortyzację bez wyraźnej podstawy w umowie lub bez uzasadnienia jej wysokości, warto odwołać się od jego decyzji.
Kiedy ubezpieczyciel odmawia wypłaty odszkodowania za pożar?
Odmowa wypłaty odszkodowania za pożar może wynikać z rażącego niedbalstwa, winy umyślnej poszkodowanego albo z wyłączenia odpowiedzialności zapisanego w OWU.
Ubezpieczyciel odmawia wypłaty odszkodowania najczęściej, kiedy:
- pożar wybuchł celowo z winy ubezpieczonego,
- właściciel nieruchomości dopuścił się rażącego niedbalstwa, np. przechowywał dużą ilość materiałów łatwopalnych w pobliżu źródła ognia,
- zdarzenie nie mieści się w zakresie polisy,
- szkoda dotyczy mienia wyłączonego z ochrony.
Odmowa wypłaty odszkodowania musi być uzasadniona przez ubezpieczyciela. Ubezpieczyciel powinien też uzasadnić decyzję o zaniżeniu odszkodowania, wskazując okoliczności i podstawę prawną, na których ją oparł. Brak takiego uzasadnienia może być mocnym argumentem w reklamacji.
Czy można uzyskać odszkodowanie za pożar z polisy OC sprawcy?
Nie każdy pożar wynika z winy właściciela. Jeśli do pożaru doszło z winy innej osoby, poszkodowany może dochodzić odszkodowania bezpośrednio od sprawcy albo od jego ubezpieczyciela, o ile istnieje podstawa odpowiedzialności i ważna polisa.
Aby skorzystać z polisy OC sprawcy, co do zasady trzeba:
- Wykazać odpowiedzialność sprawcy – czyli to, że przyczyna pożaru leżała po jego stronie, np. przez zaniedbanie instalacji lub brak ostrożności.
- Ustalić, że sprawca miał ważne ubezpieczenie OC w chwili zdarzenia.
Przykładem może być pożar, który wybuchł w warsztacie samochodowym i przeniósł się na sąsiednie budynki. Wtedy odpowiedzialność za szkodę na Twojej nieruchomości może ponosić ubezpieczyciel warsztatu. Jeśli którykolwiek z warunków nie jest spełniony, zostaje zgłoszenie szkody z własnego ubezpieczenia nieruchomości.
Warto wiedzieć
Skąd może wziąć się pożar niezależny od Twojej winy?
Przyczyny pożaru bywają różne i nie zawsze wynikają z zaniedbania właściciela nieruchomości. Zwarcie w instalacji elektrycznej należy do częstych przyczyn technicznych. Zaniedbanie w czyszczeniu komina to kolejny częsty powód, zwłaszcza w starszych budynkach. Podpalenie przez osobę trzecią jest zdarzeniem, za które odpowiedzialność ponosi sprawca, a nie właściciel nieruchomości. Uderzenie pioruna traktowane jest jako naturalna przyczyna pożaru, niezależna od jakiejkolwiek winy.
Zaniżenie odszkodowania za pożar budynku – co mogę zrobić w takiej sytuacji?
W przypadku, gdy odszkodowanie za pożar budynku zostanie zaniżone przez ubezpieczyciela, poszkodowany ma do wyboru dwie możliwości walki o swoje pieniądze. Zgłoszenie się do firmy odszkodowawczej lub samodzielne działania, mające na celu uzyskanie odpowiedniej kwoty rekompensaty za pożar.
W przypadku odmowy wypłaty odszkodowania możesz też, przed zgłoszeniem się do firmy odszkodowawczej, skonsultować sprawę z Rzecznikiem Finansowym, który bezpłatnie doradza w sporach z ubezpieczycielami i pomaga przygotować reklamację. Jeśli inne metody nie przyniosą efektu, pozostaje droga sądowa, w ramach której można domagać się nie tylko pierwotnej kwoty odszkodowania, ale też odsetek za opóźnienie oraz zwrotu kosztów ekspertyz.
O wiele lepszym rozwiązaniem jest zgłoszenie się do profesjonalnej firmy odszkodowawczej, takiej jak Helpfind. W wielu sprawach skuteczność odwołania zależy od jakości argumentacji, dokumentacji oraz prawidłowej interpretacji OWU.
Jeśli zdecydujesz się na skorzystanie z naszych usług, wyślij całą dokumentację ze zdarzenia. W przypadku, gdy okaże się, że ubezpieczyciel zaniżył kwotę odszkodowania, zaproponujemy Ci ofertę odkupu Twojej szkody poprzez cesję wierzytelności.
Jeśli zaakceptujesz przedstawioną przez nas ofertę, dodatkowe środki otrzymasz w 7 dni roboczych po akceptacji propozycji oraz podpisaniu wszystkich dokumentów.
Jeśli chcesz dowiedzieć się więcej, zajrzyj do naszego materiału na platformie YouTube. Znajdziesz w nim m.in:
- omówienie krok po kroku, co zrobić po wystąpieniu szkody na nieruchomości,
- wskazówki, jak prawidłowo zabezpieczyć mienie i udokumentować szkody,
- informacje, jak poprawnie zgłosić szkodę do ubezpieczyciela,
- na podjąć w przypadku zaniżonej wypłaty lub odmowy odszkodowania,
- przygotowanie do oględzin rzeczoznawcy i wyjaśnienie, jak przebiegają,
- możliwe decyzje ubezpieczyciela i ich praktyczne konsekwencje,
- działania, które można podjąć w przypadku zaniżonej wypłaty lub odmowy odszkodowania.
Najczęściej zadawane pytania (FAQ)
Kiedy firma ubezpieczeniowa może odmówić wypłaty odszkodowania za pożar domu lub mieszkania?
Firma ubezpieczeniowa może odmówić wypłaty odszkodowania, gdy udowodni rażące niedbalstwo właściciela, na przykład nieprzestrzeganie zasad bezpieczeństwa, brak regularnych przeglądów instalacji lub niewłaściwe przechowywanie materiałów łatwopalnych. Ubezpieczyciel odmawia wypłaty odszkodowania również wtedy, gdy pożar domu lub mieszkania wybuchł celowo z winy poszkodowanego.
Jakie wyłączenia odpowiedzialności warto sprawdzić przed zgłoszeniem szkody?
Do najczęstszych podstaw odmowy lub ograniczenia odpowiedzialności należą postanowienia OWU dotyczące rażącego niedbalstwa, braku wymaganych przeglądów, zaległości składkowych oraz szkód wyłączonych z ochrony. Warto też sprawdzić, czy polisa obejmuje budynki gospodarcze i mienie ruchome, bo część umów chroni tylko sam budynek mieszkalny. Dobrze jest znać granice odpowiedzialności ubezpieczyciela zapisane w umowie.
Jakie straty obejmuje odszkodowanie po pożarze?
Odszkodowanie po pożarze obejmuje zniszczenia budynku, takie jak ściany, dach czy instalacje, oraz straty w mieniu ruchomym, na przykład meblach i sprzęcie AGD. Może też pokryć koszty dodatkowe, takie jak akcja gaśnicza straży pożarnej, sprzątanie zgliszcz czy zakwaterowanie zastępcze na czas remontu.
Co zrobić zaraz po tym jak dojdzie do pożaru domu, żeby zabezpieczyć prawo do odszkodowania?
Gdy dojdzie do pożaru domu, w pierwszej kolejności zadbaj o bezpieczeństwo domowników i wezwij straż pożarną. Bez względu na to, czy do pożaru doszło z powodu awarii instalacji, czy było to zdarzenie losowe, ważne jest szybkie zabezpieczenie miejsca zdarzenia. Odszkodowanie za pożar domu obejmuje też sytuacje, w których spalony dom wymaga odbudowy od podstaw, a samo spowodowanie pożaru nie wynikało z winy właściciela.
Czy zeznania świadków mają znaczenie przy ustalaniu przyczyny pożaru?
Zeznania świadków mogą mieć duże znaczenie, jeśli ubezpieczyciel kwestionuje okoliczności zdarzenia, na przykład podważa, że przyczyną pożaru była awaria instalacji elektrycznej. Relacja osób obecnych na miejscu bywa dodatkowym dowodem, który wzmacnia stanowisko poszkodowanego wobec argumentów ubezpieczyciela.
Podsumowanie
Wysokość odszkodowania zależy przede wszystkim od zakresu polisy, sumy ubezpieczenia i postanowień OWU, dlatego już przy zakupie ubezpieczenia warto sprawdzić, co obejmuje umowa i jak ustalana jest wysokość świadczenia.
Po pożarze należy zadbać o bezpieczeństwo, wezwać straż pożarną, zabezpieczyć miejsce zdarzenia, udokumentować szkody i zgłosić je ubezpieczycielowi wraz z protokołem straży, zdjęciami i listą zniszczonego mienia.
Zaniżenie odszkodowania za pożar może wynikać z niedoubezpieczenia, błędnego kosztorysu, uwzględnienia amortyzacji albo zarzutu przyczynienia się do powstania pożaru. W razie sporu poszkodowany może złożyć reklamację, skorzystać z pomocy Rzecznika Finansowego, dochodzić roszczeń z OC sprawcy lub wystąpić na drogę sądową, aby uzyskać pełną rekompensatę.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Następny artykuł
Jak zgłosić szkodę auta, by dostać wysokie odszkodowanie?
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
06.06.2024
7 min
Szkoda na mieniu – czym jest, kto wypłaci odszkodowanie
Przeczytaj artykuł i dowiedz się, jaka sytuacja powinna zakończyć się wypłaconym odszkodowaniem dla poszkodowanego przy szkodzie na mieniu....
Nieruchomości

05.10.2026
17 min
Zalany sufit odszkodowanie – czyja polisa pokryje naprawę?
Sprawdź, ile kosztuje naprawa zalanego sufitu i jakie odszkodowanie Ci przysługuje od ubezpieczyciela....
Nieruchomości

16.06.2023
8 min
Odmowa wypłaty odszkodowania za pożar – co robić w takim przypadku?
Ubezpieczyciel odmówił wypłaty odszkodowania za pożar? Sprawdź, w jakich przypadkach jest to zgodne z prawem i kiedy przysługuje Ci odwołanie!...
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line