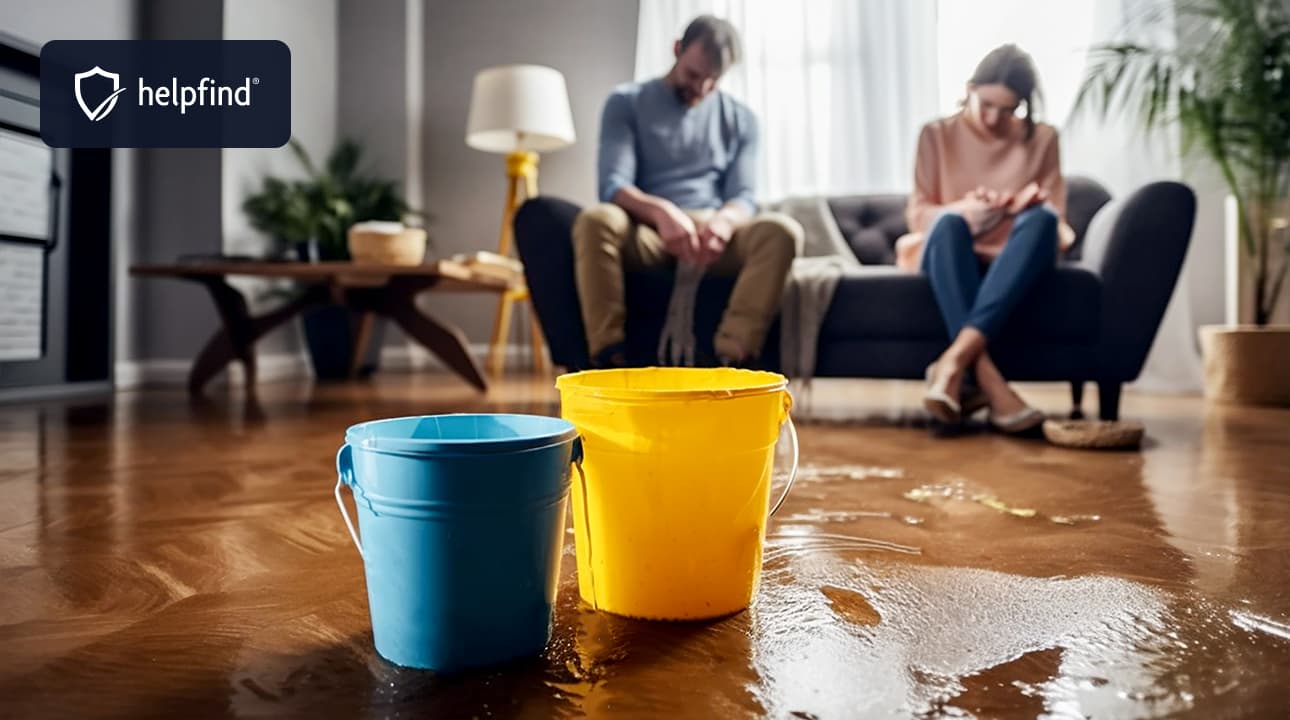

Zalany sufit to jedna z najczęstszych szkód na nieruchomości zgłaszanych do ubezpieczycieli, zwłaszcza w blokach. Odszkodowanie może wypłacić ubezpieczyciel sprawcy, zarządca budynku albo Twoje własne towarzystwo – zależy to przede wszystkim od tego, skąd pochodziła woda. Dowiedz się, jak postępować tuż po zalaniu, jak przygotować zgłoszenie szkody i od czego zależy kwota wypłaty. Sprawdź też, co możesz zrobić, jeśli wycena ubezpieczyciela wydaje się zbyt niska.
Zalany sufit i odszkodowanie – co zrobić w pierwszej kolejności?
Protokół zalania – co powinien zawierać?
Kto odpowiada za pokrycie kosztów naprawy po zalaniu sufitu?
Zalanie sufitu – jak wygląda zgłoszenie szkody do firmy ubezpieczeniowej
Kiedy ubezpieczyciel wypłaci pieniądze?
Zalany sufit – ile wynoszą koszty naprawy?
Od czego zależy wysokość odszkodowania za zalany sufit?
Odwołanie od wyceny ubezpieczyciela przy zalaniu sufitu
Najczęściej zadawane pytania o odszkodowanie za zalanie sufitu
Zalany sufit i odszkodowanie – co zrobić w pierwszej kolejności?
Zalanie mieszkania może zaskoczyć i trudno je przewidzieć. Częściej mierzą się z nim mieszkańcy bloków, gdzie do szkody może dojść z winy sąsiada, przez awarię pionu albo nieszczelny dach. Uzyskanie odszkodowania za zalany sufit wymaga szybkiego działania, bo od pierwszych godzin zależy zarówno skala zniszczeń, jak i to, czy łatwo będzie później udowodnić ich zakres.
Po zauważeniu zacieków należy zabezpieczyć zniszczenia oraz ustalić sprawcę zalania. Pomocna może być taka kolejność działań:
- Zatrzymaj wodę – powiadom sąsiada z piętra wyżej, a jeśli nie ma go w domu, spróbuj zakręcić wodę na danej kondygnacji. Gdy woda kapie w pobliżu lamp lub gniazdek, wyłącz prąd.
- Powiadom administratora budynku – zgłosić zalanie warto jak najszybciej, bo zarządca może szybko zlokalizować awarię, odciąć dopływ wody w pionie i ograniczyć straty.
- Zabezpiecz mienie – przenieś meble i sprzęty w suche miejsce, podstaw naczynia, usuń wodę z podłogi.
- Udokumentuj szkody – zrób zdjęcia i nagrania sufitu, ścian, podłóg oraz zalanych przedmiotów, zanim cokolwiek posprzątasz.
- Spisz protokół zalania i zgłoś szkodę ubezpieczycielowi.
Zalanie sufitu może skutkować koniecznością osuszania, a długotrwałe zawilgocenie w skrajnych przypadkach może prowadzić do uszkodzeń konstrukcji budynku, pojawienia się pleśni czy odpadania tynku. Dlatego nie warto zwlekać ani z zabezpieczeniem lokalu, ani ze zgłoszeniem.

Protokół zalania – co powinien zawierać?
Protokół zalania jest podstawowym dokumentem wniosku o odszkodowanie. W przypadku zalania najlepiej sporządzić go tuż po zdarzeniu, w obecności sprawcy lub przedstawiciela zarządcy nieruchomości.
Protokół szkody powinien zawierać dane sprawcy i opis szkody, a dodatkowo również:
- datę i godzinę zdarzenia,
- adres zalanego mieszkania,
- przyczynę zalania (np. pęknięty wężyk pralki, awaria pionu),
- opis zakresu szkód w poszczególnych pomieszczeniach,
- podpisy właściciela mieszkania oraz sprawcy lub administratora.
Warto wiedzieć
Dokumentacja zdjęciowa ma ogromne znaczenie w procesie roszczeniowym. Dokumentacja zniszczeń ułatwia wycenę szkody przez ubezpieczyciela i stanowi mocny argument, jeśli później zakwestionujesz kosztorys.
Gdy sytuacja jest już opanowana, warto ustalić, kto powinien pokryć koszty naprawy.
Kto odpowiada za pokrycie kosztów naprawy po zalaniu sufitu?
Koszty naprawy zalanego sufitu pokrywa sprawca szkody. Jeśli to nie Ty doprowadziłeś do zalania, sprawca jest zobowiązany do przywrócenia sufitu do stanu sprzed zdarzenia, bezpośrednio lub za pośrednictwem swojego ubezpieczyciela.
Kto może odpowiadać za szkodę?
- Sąsiad (właściciel lub najemca lokalu) – właściciel lub najemca lokalu odpowiada, gdy zalanie jest spowodowane przez jego awarię, np. pękniętą rurę pod zlewem, przelaną wannę czy cieknącą pralkę. Jeśli zalanie wynika z awarii pomieszczenia sąsiada, możesz dochodzić roszczeń od jego ubezpieczyciela. Podstawą jest zwykle OC w życiu prywatnym, często dokupowane do polisy mieszkaniowej.
- Sąsiad bez ubezpieczenia – jeśli sprawca nie ma polisy OC, musi pokryć szkodę z własnej kieszeni.
- Wspólnota mieszkaniowa, spółdzielnia lub zarządca – wspólnota mieszkaniowa odpowiada za zalanie spowodowane awariami części wspólnej budynku, takimi jak piony wodne i kanalizacyjne czy dach. W przypadku awarii instalacji w części wspólnej odpowiedzialność ponosi zarządca budynku, a zaniedbania konserwacyjne mogą skutkować odpowiedzialnością spółdzielni. Szkoda jest wtedy zwykle likwidowana z polisy OC wspólnoty mieszkaniowej lub zarządcy nieruchomości.
- Deweloper – deweloper może być odpowiedzialny za zalanie, jeśli wystąpiły wady budowlane, np. źle wykonana hydroizolacja lub wadliwie zamontowana instalacja w nowym budynku.
- Właściciel mieszkania – jeżeli to Ty jesteś sprawcą lub sprawcy nie da się ustalić, pozostaje własne ubezpieczenie mieszkania, o ile obejmuje ryzyko zalania.
Zgodnie z art. 415 Kodeksu cywilnego, kto z winy swej wyrządził drugiemu szkodę, obowiązany jest do jej naprawienia. Przy zalaniu z lokalu położonego wyżej w orzecznictwie stosowany bywa także art. 433 Kodeksu cywilnego, który przewiduje odpowiedzialność osoby zajmującej pomieszczenie za szkody wyrządzone m.in. wylaniem, niezależnie od jej winy.
Pamiętaj!
Zalanie sufitu – jak wygląda zgłoszenie szkody do firmy ubezpieczeniowej
Ubezpieczyciel nie wypłaci odszkodowania, jeśli poszkodowany sam nie zgłosi roszczenia. Zgłoszenie szkody należy zrobić w ciągu 3–7 dni od zdarzenia lub od momentu, gdy się o nim dowiedziałeś – dokładny termin określają OWU danej polisy. Spóźnione zgłoszenie może utrudnić likwidację szkody.
Zgłoszenie można zrobić telefonicznie, mailowo lub osobiście w placówce, a u wielu ubezpieczycieli także przez formularz online.
Gdy zgłaszasz szkodę, przygotuj:
- adres zalanego mieszkania i numer polisy (jeśli korzystasz z własnego ubezpieczenia),
- datę i przyczynę zalania,
- opis uszkodzeń sufitu, ścian, podłóg i wyposażenia,
- dane sprawcy oraz, jeśli je znasz, dane jego ubezpieczyciela,
- zdjęcia i nagrania szkody,
- protokół zalania oraz listę zniszczonych przedmiotów.
Po przyjęciu zgłoszenia ubezpieczyciel zwykle wyznacza oględziny rzeczoznawcy. Na podstawie skali szkody rzeczoznawca przygotowuje kosztorys naprawy. Do czasu wizyty nie usuwaj śladów zalania, chyba że wymaga tego ochrona mienia przed dalszymi zniszczeniami.
Własna polisa czy polisa sprawcy?
Odszkodowanie za zalany sufit można uzyskać z polisy sprawcy lub własnej polisy. Jeśli masz ubezpieczenie nieruchomości od zdarzeń losowych obejmujące zalanie, możesz zgłosić szkodę do swojego ubezpieczyciela, nawet jeżeli wina leży po stronie kogoś innego.
Takie rozwiązanie może być szybsze, zwłaszcza gdy sprawca nie poczuwa się do odpowiedzialności. Kiedy Twój ubezpieczyciel wypłaca odszkodowanie za szkodę wyrządzoną przez kogoś innego, towarzystwo ubezpieczeniowe co do zasady dochodzi regresu od sprawcy (czyli samo odzyskuje od niego wypłaconą kwotę).
Podwójne odszkodowanie za tę samą szkodę nie jest jednak możliwe. Odszkodowanie ma pokryć faktyczną stratę, więc jeśli część kosztów pokryła już Twoja polisa, od sprawcy możesz dochodzić wyłącznie brakującej różnicy.
Przed zgłoszeniem warto sprawdzić w OWU wyłączenia odpowiedzialności. Niektóre polisy nie obejmują np. zalania wynikającego z braku konserwacji instalacji lub nieszczelności, o których właściciel wiedział. Z kolei górną granicę wypłaty z OC sprawcy wyznacza suma gwarancyjna jego polisy (w wielu ofertach OC w życiu prywatnym limit wynosi np. do 100 000 zł, choć może być niższy lub wyższy).
Kiedy wiesz już, do kogo skierować roszczenie, możesz przejść do formalnego zgłoszenia.
Kiedy ubezpieczyciel wypłaci pieniądze?
Zgodnie z art. 817 Kodeksu cywilnego ubezpieczyciel ma 30 dni na wypłatę odszkodowania, liczonych od momentu zgłoszenia szkody.
Jeśli w tym czasie wyjaśnienie okoliczności niezbędnych do ustalenia odpowiedzialności lub wysokości świadczenia okaże się niemożliwe, wypłata powinna nastąpić w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności było to możliwe. Bezsporną część świadczenia ubezpieczyciel powinien wypłacić w podstawowym terminie.
W tym samym terminie towarzystwo powinno poinformować o wypłacie odszkodowania albo o odmowie wypłaty odszkodowania. Jeśli zdecyduje się odmówić wypłaty, powinno uzasadnić swoje stanowisko na piśmie.
Po decyzji ubezpieczyciela pojawia się zwykle pytanie, czy przyznana kwota wystarczy na remont.
Zalany sufit – ile wynoszą koszty naprawy?
Koszt remontu zalanego sufitu trudno ustalić z góry, bo zależy od kilku czynników. Pierwszym jest rozmiar szkody.
Mokra plama pokazuje powierzchnię zniszczeń, ale nie to, ile wilgoci wchłonął strop i czy potrzebne będzie dodatkowe osuszanie. Stawki za podstawowe prace przy zalanym suficie, czyli zabezpieczenie i malowanie, mieszczą się orientacyjnie w przedziale 12–25 zł/m² za każdy z tych etapów.
| Rodzaj prac | Koszt orientacyjny (za m²) |
|---|---|
| Zabezpieczenie / osuszanie sufitu | 12–15 zł |
| Malowanie sufitu po zalaniu | 15–25 zł |
| Naprawa/wymiana fragmentu płyt g-k (robocizna) | 40–90 zł |
Powyższe stawki mają charakter orientacyjny. Ostateczny koszt zależy od regionu, zakresu prac i skali zniszczeń (np. dodatkowe oświetlenie czy wielopoziomowa konstrukcja mogą znacząco podnieść cenę). Mogą jednak stanowić punkt odniesienia w rozmowie z ubezpieczycielem, jeśli otrzymana wycena wydaje się zaniżona.
Na koszty wpływają również:
- lokalizacja nieruchomości i dostępność firm remontowych w okolicy,
- rodzaj materiałów wykończeniowych – tynk, gładź, płyty g-k, sufit podwieszany czy sztukateria wyceniane są różnie,
- dodatkowe prace – kosztorys może obejmować osuszanie, odgrzybianie, gruntowanie czy demontaż i ponowny montaż oświetlenia.
Przy szczegółowej weryfikacji kosztorysu pomocny może być niezależny rzeczoznawca majątkowy, który zna realia likwidacji szkód, wie, na jakie pozycje zwrócić uwagę, i orientuje się w aktualnych cenach usług.
Koszt naprawy to jednak tylko część kwoty, o którą można się ubiegać.
Od czego zależy wysokość odszkodowania za zalany sufit?
Wysokość odszkodowania zależy przede wszystkim od zakresu szkód, a odszkodowanie zależy od stopnia uszkodzeń i materiałów, które trzeba wymienić. Poszkodowany powinien otrzymać kwotę pozwalającą przywrócić sufit do stanu sprzed zalania (czyli pełne pokrycie szkody). Jednocześnie wysokość odszkodowania nie przekroczy wartości rzeczywistej szkody.
Przy szkodach ograniczonych do sufitu i ścian kwota często mieści się w przedziale 1 000–5 000 zł. To jednak orientacyjne widełki – ile wynosi odszkodowanie w konkretnej sprawie, zależy od powierzchni zniszczeń, standardu wykończenia i tego, czy woda dotarła także do podłóg oraz wyposażenia.
Na kwotę wpływają m.in:
- skala zniszczeń – liczba pomieszczeń, powierzchnia sufitu i ścian, konieczność osuszania,
- uszkodzenia urządzeń gospodarstwa domowego, mebli i elektroniki powstałe w wyniku zalania,
- źródło wypłaty – przy likwidacji z własnej polisy znaczenie ma suma ubezpieczenia mieszkania i zakres ochrony, przy OC sprawcy suma gwarancyjna jego polisy,
- jakość dokumentacji – zdjęcia, protokół, rachunki za sprzęt i remont.
Zapamiętaj!
Jeśli właściciel nieruchomości przeprowadził już niezbędne prace i zna rzeczywiste koszty remontu, ma pełne prawo odwołać się od przesłanej wyceny. Może to zrobić także wtedy, gdy odszkodowanie zostało już wypłacone.
Aby dowiedzieć się więcej, zajrzyj do naszego materiału na platformie YouTube. Znajdziesz w nim m.in:
- omówienie krok po kroku, co zrobić po wystąpieniu szkody na nieruchomości,
- wskazówki, jak prawidłowo zabezpieczyć mienie i udokumentować szkody,
- informacje, jak poprawnie zgłosić szkodę do ubezpieczyciela,
- na podjąć w przypadku zaniżonej wypłaty lub odmowy odszkodowania,
- przygotowanie do oględzin rzeczoznawcy i wyjaśnienie, jak przebiegają,
- możliwe decyzje ubezpieczyciela i ich praktyczne konsekwencje,
- działania, które można podjąć w przypadku zaniżonej wypłaty lub odmowy odszkodowania.
Odwołanie od wyceny ubezpieczyciela przy zalaniu sufitu
Możesz nie mieć świadomości, że przysługuje odszkodowanie wyższe niż to, które otrzymałeś. Zaniżona wysokość odszkodowania za zalanie nie jest rzadkością. Zdarza się, że kosztorys przygotowany w toku likwidacji nie odzwierciedla rzeczywistych kosztów naprawy.
Z czego może wynikać niższa kwota?
- przyjęcia stawek za roboczogodzinę niższych od rynkowych,
- wyceny tańszych zamienników zamiast materiałów użytych pierwotnie,
- pominięcia części zniszczeń, np. ścian, oświetlenia czy kosztów osuszania.
Jeśli kwota jest niezadowalająca, możesz złożyć odwołanie od decyzji ubezpieczyciela, samodzielnie lub z pomocą wyspecjalizowanej firmy, adwokata albo radcy prawnego.
Jeśli reklamacja nie przyniesie skutku (w przypadku sporów dotyczących odszkodowania) można zwrócić się do Rzecznika Finansowego. Kolejną możliwością jest dochodzenie roszczeń na drodze sądowej. To również jedyna ścieżka, gdy sprawca bez polisy odmawia zapłaty.
Jeśli Twoje mieszkanie zostało zalane, a otrzymana kwota nie pozwala na pełną naprawę sufitu, możesz przesłać kosztorys do Helpfind w celu bezpłatnej analizy.
Po zgłoszeniu sprawy eksperci sprawdzą, czy wycena uwzględnia wszystkie koszty, i przedstawią propozycję dalszego działania. Jeśli zdecydujesz się na współpracę, sprawą zajmie się Helpfind, a Ty możesz otrzymać dodatkowe środki w ciągu 7 dni roboczych.
Jak wygląda proces współpracy z Helpfind?
- Przesyłasz kosztorys lub decyzję ubezpieczyciela.
- Eksperci bezpłatnie analizują wycenę.
- Otrzymujesz propozycję kwoty, jaką Helpfind może Ci wypłacić.
- Po podpisaniu umowy cesji wierzytelności dodatkowe środki trafiają na Twoje konto w ciągu 7 dni roboczych.
Najczęściej zadawane pytania o odszkodowanie za zalanie sufitu
Kiedy ubezpieczyciel wypłaci pieniądze za zalany sufit?
Zgodnie z prawem firma ubezpieczeniowa ma 30 dni od momentu złożenia wniosku o wypłatę odszkodowania za zalanie sufitu. To także czas, w którym może przesłać odpowiedź o odmowie wypłaty odszkodowania.
Kiedy można rozpocząć naprawę sufitu po zalaniu?
Do likwidacji szkody można przystąpić po zgłoszeniu sprawy do firmy ubezpieczeniowej. Jeśli podejmiemy naprawy wcześniej, wówczas wypłacone odszkodowanie może być zaniżone.
Czy każde ubezpieczenie mieszkania gwarantuje zabezpieczenie w wypadku zalania?
Przed podpisaniem umowy z firmą ubezpieczeniową należy bezwzględnie przeczytać warunku, aby nie być niemiło zaskoczonym, kiedy trzeba będzie dochodzić odszkodowania. Warto zainwestować w ubezpieczenie nieruchomości, które później może pozwolić zaoszczędzić nawet kilka tysięcy złotych.
Od czego zależy wysokość odszkodowania po zalaniu sufitu?
Przede wszystkim wielkości strat, ale w przypadku likwidacji z własnej polisy, także od sumy ubezpieczenia mieszkania.
Czy można uzyskać odszkodowanie za zalanie mieszkania z dwóch polis jednocześnie?
Nie można otrzymać dwa razy pełnej kwoty za tę samą szkodę. Jeśli Twoja polisa nie pokryła całości strat, możesz dochodzić brakującej części od sprawcy lub z polisy OC zarządcy.
Co zrobić, gdy ubezpieczyciel odmówi wypłaty?
Możesz złożyć reklamację lub odwołanie od decyzji, dołączając dodatkowe dowody, np. zdjęcia, rachunki czy niezależny kosztorys. Jeśli to nie pomoże, pozostaje wniosek do Rzecznika Finansowego lub droga sądowa.
Podsumowanie
Odszkodowanie za zalany sufit wypłaca zwykle ubezpieczyciel sprawcy, zarządca budynku z polisy OC albo Twój ubezpieczyciel, jeśli polisa obejmuje zalanie.
Szybkie zabezpieczenie lokalu, zdjęcia i protokół zalania ułatwiają uzyskanie odszkodowania odpowiadającego rzeczywistym stratom.
Ubezpieczyciel ma co do zasady 30 dni na wypłatę, a kwota powinna pozwolić przywrócić sufit do stanu sprzed zalania.
Jeśli wycena wydaje się zaniżona, możesz odwołać się od decyzji, zwrócić się do Rzecznika Finansowego lub skorzystać z bezpłatnej analizy kosztorysu.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Poprzedni artykuł
Zalana piwnica – ile można dostać odszkodowania?
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
06.06.2024
8 min
Opis szkody zalania mieszkania – jak napisać, na co zwrócić uwagę
Dowiedz się, jak opisać szkody po zalaniu we wniosku o odszkodowanie do ubezpieczyciela....
Nieruchomości

01.10.2026
19 min
Zgłoszenie szkody zalania mieszkania Warta – jak uzyskać odszkodowanie?
Przeczytaj, jak krok po kroku zgłosić zalanie mieszkania w Warcie. Sprawdź, jak otrzymać wysoką dopłatę do odszkodowania....
Nieruchomości

16.06.2023
8 min
Odmowa wypłaty odszkodowania za pożar – co robić w takim przypadku?
Ubezpieczyciel odmówił wypłaty odszkodowania za pożar? Sprawdź, w jakich przypadkach jest to zgodne z prawem i kiedy przysługuje Ci odwołanie!...
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line