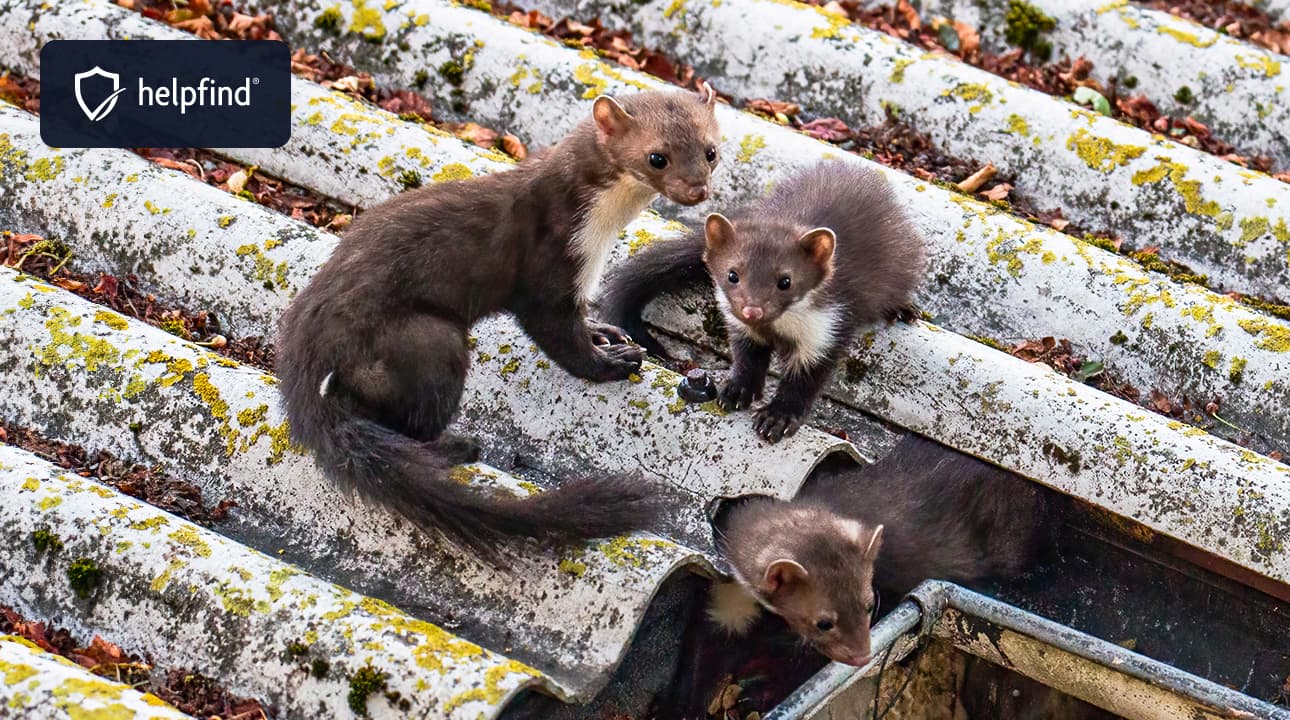

Odszkodowanie za szkody wyrządzone przez kuny może pokryć koszt naprawy dachu, izolacji poddasza czy przegryzionych przewodów elektrycznych, jeśli masz odpowiednio dobraną polisę. Dowiedz się, kiedy szkody wyrządzone przez te zwierzęta są objęte ochroną ubezpieczeniową, jak zgłosić szkodę i co zrobić, gdy wypłata odszkodowania nie pokrywa rzeczywistych kosztów naprawy. Sprawdź też, jak wygląda sytuacja, gdy kuna zamieszka pod maską samochodu.
Odszkodowanie za szkody wyrządzone przez kuny – kiedy przysługuje?
Jedyną drogą do uzyskania odszkodowania za szkody wyrządzone przez kuny jest dobrowolne ubezpieczenie. W przypadku domu lub mieszkania będzie to polisa mieszkaniowa, a w przypadku samochodu – autocasco. Nie ma tu innego podmiotu, od którego można domagać się pieniędzy.
Gdy szkodę wyrządzi człowiek, na przykład sąsiad albo kierowca, wniosek o odszkodowanie składa się do ubezpieczyciela sprawcy, najczęściej z jego polisy OC. Przy kunie ta ścieżka odpada, bo sprawca szkody nie jest człowiekiem i nie ma polisy OC sprawcy, z której można by pokryć naprawę. Dlatego tak ważne jest, co zawiera Twoje własne ubezpieczenie.
Za zniszczenia wyrządzone przez kuny nie odpowiada też Skarb Państwa, gmina ani koło łowieckie. Kuny należą do zwierząt łownych, jednak przepisy o szkodach łowieckich dotyczą głównie szkód w uprawach i płodach rolnych spowodowanych przez zwierzęta łowne, takie jak: dziki, jelenie oraz sarny. Nie obejmują uszkodzeń budynku, instalacji ani samochodu.
Ważne!
Zanim przejdziesz do zapisów polisy, sprawdź, jakie zniszczenia kuny wyrządzają najczęściej i dlaczego ich koszt tak szybko rośnie.
Jakie szkody wyrządzają kuny w domu i na posesji?
Kuny chętnie zakładają gniazda na strychach i poddaszach, ale można je spotkać także w piwnicach, garażach i budynkach gospodarczych. Świetnie się wspinają – po drzewach, murach i rynnach – więc bez trudu docierają na wyższe kondygnacje. Szczególnie narażone są domy położone w pobliżu lasów, parków i terenów zielonych, choć kuny coraz częściej żyją także w miastach.
Warto wiedzieć
Do najczęstszych szkód wyrządzonych przez kuny należą:
- zniszczona izolacja i ocieplenie dachu – kuny drążą w wełnie mineralnej korytarze i gniazda, przez co materiały izolacyjne tracą swoje właściwości, a dom szybciej się wychładza,
- uszkodzenia pokrycia i konstrukcji dachu – obecność kuny może prowadzić do uszkodzeń konstrukcyjnych dachu, a nieszczelności sprzyjają zalaniom podczas gwałtownych opadów,
- przegryzione przewody elektryczne – kuny przegryzają kable i izolację przewodów, co może skończyć się awarią instalacji, zwarciem, a nawet przepięciem lub pożarem,
- uszkodzenia sprzętu – przepięcie w instalacji elektrycznej może uszkodzić sprzęt RTV i AGD podłączony do sieci,
- zabrudzenia i zniszczenia wynikające z bytowania zwierzęcia – odchody, resztki pożywienia i nieprzyjemny zapach mogą wymusić wymianę całych fragmentów izolacji,
- szkody w budynkach gospodarczych i na posesji – w garażu, altanie czy w elementach ogrodzenia.
Szkody spowodowane przez kuny mogą być kosztowne w naprawie przede wszystkim dlatego, że długo pozostają niewidoczne.
Zaniedbanie napraw po zauważeniu kuny zwiększa ryzyko zawilgocenia konstrukcji. Po 2–3 latach bez wykrycia nieproszonego gościa, koszt usunięcia skutków może sięgać nawet kilkunastu tysięcy złotych, zwłaszcza gdy do wymiany kwalifikuje się część konstrukcji dachu. Zdarza się, że dopiero zalanie poddasza albo awaria instalacji pozwala ustalić prawdziwą przyczynę problemu.
Czy ubezpieczenie domu obejmuje szkody wyrządzone przez kuny?
Polisy mieszkaniowe często nie obejmują szkód wyrządzonych przez gryzonie i małe drapieżniki. Aby uzyskać odszkodowanie za uszkodzenia w domu, co do zasady trzeba posiadać polisę w wariancie All Risks lub z odpowiednim rozszerzeniem, czyli dodatkową klauzulą dotyczącą szkód wyrządzonych przez zwierzęta.
Ubezpieczyciele stosują dwa podstawowe modele ochrony:
- wariant ryzyk nazwanych – polisa chroni wyłącznie przed zdarzeniami wymienionymi w umowie. Jeśli nie ma wśród nich szkód wyrządzonych przez zwierzęta, możesz nie otrzymać odszkodowania.
- wariant All Risks (wszystkich ryzyk) – ubezpieczenie all risk obejmuje szkody z różnych, także nieznanych przyczyn. Polisa all risk nie obejmuje jednak wyłączeń wskazanych w OWU, dlatego i w tym wariancie trzeba sprawdzić zapisy umowy.
Zwróć uwagę, że ubezpieczyciele rozróżniają szkody wyrządzone przez dzikie zwierzęta i przez zwierzęta domowe. Kuna należy do tej pierwszej grupy, podobnie jak myszy oraz szczury. Szkody wyrządzone przez własne zwierzęta zwykle podlegają innym zasadom albo są wyłączone.
Wiele towarzystw ustala dla szkód wyrządzonych przez zwierzęta osobny limit odpowiedzialności – kwotowy lub procentowy w stosunku do sumy ubezpieczenia. W zależności od umowy skutki przegryzienia instalacji, takie jak przepięcie czy pożar, mogą być rozpatrywane w ramach innego ryzyka, na przykład ognia lub przepięcia. Ma to znaczenie, bo limity dla tych zdarzeń są zwykle wyższe.
Warto sprawdzić też, czy polisa obejmuje elementy posesji. Ubezpieczenie ogrodzenia często jest częścią polisy mieszkaniowej jako element stały lub mała architektura. Jeśli ogrodzenie jest objęte ochroną, odszkodowanie co do zasady powinno pokryć koszt przywrócenia go do stanu sprzed szkody, w granicach sumy ubezpieczenia.
Kiedy ubezpieczenie domu nie chroni przed kunami?
Nawet dobra polisa może nie zadziałać w kilku sytuacjach. Najczęściej dzieje się tak, gdy:
- umowa nie zawiera klauzuli obejmującej szkody wyrządzone przez zwierzęta,
- szkoda przekracza limit przewidziany dla tego rodzaju zdarzeń,
- nie da się wykazać przyczyny – na przykład gdy zniszczenia uprzątnięto przed oględzinami, a wskazanie kuny jako sprawcy opiera się wyłącznie na przypuszczeniach,
- szkoda zgłoszona została po terminie określonym w OWU,
- OWU przewidują wyłączenia, np. dla szkód powstałych stopniowo przez długi czas, dla zwierząt domowych, owadów czy ptaków.
Kwotę wypłaty mogą obniżyć także zapisy dotyczące udziałów własnych (franszyzy), a przy niektórych polisach również potrącenie amortyzacji materiałów. Dlatego ogólne warunki warto przeczytać jeszcze przed zakupem, a nie dopiero po szkodzie.
Skoro zakres ochrony tak mocno wpływa na wypłatę, warto zadać pytanie o cenę takiej polisy.
Ile kosztuje ubezpieczenie domu, które chroni przed kunami?
Nie da się podać jednej stawki, bo składka zależy od wielu zmiennych.
Na koszt polisy mieszkaniowej wpływają przede wszystkim:
- zakres ochrony i wybrane rozszerzenia,
- suma ubezpieczenia,
- wartość nieruchomości,
- lokalizacja nieruchomości (m.in. ryzyko pożarów, zalań czy kradzieży w danej okolicy),
- zabezpieczenia budynku,
- rodzaj konstrukcji budynku,
- inne budynki i elementy znajdujące się na posesji,
- wysokość udziałów własnych.
Przed zakupem przeczytaj dokładnie umowę albo poproś agenta o wskazanie zapisów dotyczących zwierząt. Nawet w najdroższym wariancie all risk mogą pojawić się wyłączenia i limity. Jeśli masz wątpliwości, powiedz wprost, jakiej ochrony oczekujesz (czy zależy Ci na pełnej ochronie dachu, izolacji i instalacji przed skutkami działalności kun). Dzięki temu unikniesz nieprzyjemnej niespodzianki przy likwidacji szkody.
Stąd na pytanie, ile kosztuje ubezpieczenie domu na takie sytuacje, nie da się udzielić jednoznacznej odpowiedzi. Warto porozmawiać bezpośredni z przedstawicielem agencji ubezpieczeniowej i powiedzieć, czego konkretnie oczekujemy w ramach polisy mieszkaniowej. Nie zmienia to faktu, że ubezpieczenie domu powinno być priorytetem dla każdego jego posiadacza.
Jak zgłosić szkodę wyrządzoną przez kunę?
Dokumentacja szkód jest wymagana do uzyskania odszkodowania, a im szybciej zgłosisz szkodę, tym większa szansa na odszkodowanie w pełnej wysokości.
Postępuj według poniższych kroków:
- Ogranicz rozmiar szkody – najpierw zadbaj o to, żeby zniszczenia się nie powiększały. W przypadku kun oznacza to wypłoszenie zwierzęcia i zabezpieczenie otworów, przez które dostaje się do budynku. Najlepiej zlecić to specjaliście, zamiast działać na własną rękę. Jeśli mieszkasz we wspólnocie mieszkaniowej, powiadom administrację.
- Przygotuj dokumentację fotograficzną – sfotografuj przegryzione przewody, zniszczoną izolację, ślady zębów, odchody i korytarze w ociepleniu. Dokumentacja fotograficzna powinna być dołączona do wniosku – przyda się także do pokazania skali zniszczeń.
- Zgłoś szkodę ubezpieczycielowi – zgłoszenie szkody ubezpieczycielowi powinno odbyć się w terminie wskazanym w OWU – najczęściej w ciągu 3 do 7 dni od wykrycia szkody. W zgłoszeniu podaj opis zdarzenia, datę wykrycia szkody i jej zakres. Obowiązek zgłoszenia szkody w terminie wynika z umowy, a jego niedopełnienie może utrudnić wypłatę.
- Nie usuwaj zniszczeń przed oględzinami – co do zasady nie powinno się naprawiać szkód do czasu wizyty rzeczoznawcy. Wyjątkiem są prace niezbędne do ochrony mienia – wtedy dokładnie je udokumentuj i zachowaj rachunki.
- Weź udział w oględzinach – rzeczoznawca oceni zakres zniszczeń i przygotuje kosztorys. Kosztorys naprawy to jeden z najważniejszych dokumentów w całej sprawie, bo na jego podstawie ustalana jest kwota odszkodowania.
- Poczekaj na decyzję – ubezpieczyciel ma 30 dni na wypłatę odszkodowania po zgłoszeniu szkody.
Zgodnie z art. 817 Kodeksu cywilnego ubezpieczyciel ma 30 dni od momentu zgłoszenia szkody na wypłatę odszkodowania. Jeśli w tym terminie wyjaśnienie okoliczności niezbędnych do ustalenia odpowiedzialności ubezpieczyciela lub wysokości świadczenia okazało się niemożliwe, świadczenie powinno zostać spełnione w ciągu 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie tych okoliczności było możliwe.
Kuna w samochodzie – odszkodowanie z autocasco, nie z OC sprawcy
Kuny chętnie chowają się w ciepłej komorze silnika, szczególnie jesienią i zimą. Tam przegryzają kable, węże układu chłodzenia, osłony i izolację przewodów. Samochód może przestać odpalać albo ulec poważniejszej awarii, jeśli uszkodzenie nie zostanie szybko zauważone.
W przypadku uszkodzenia pojazdu przez kunę odszkodowanie można uzyskać wyłącznie z ubezpieczenia autocasco. Obowiązkowe OC nie obejmuje takich szkód, bo chroni osoby, którym kierowca wyrządzi szkodę, a nie jego własne auto. Nie ma też polisy OC sprawcy, z której można by pokryć naprawę – kuna nie jest uczestnikiem ruchu ani czyjąkolwiek własnością.
Podstawowe ubezpieczenie AC nie zawsze chroni, więc przed skutkami działalności kun. Część umów obejmuje wyłącznie bezpośrednie uszkodzenia (np. przegryziony przewód), a wyłącza szkody następcze, takie jak przegrzanie silnika po utracie płynu chłodniczego. Szerszą ochronę daje zwykle AC w wariancie all risk – ubezpieczenie AC all risk chroni nawet przed skutkami błędów kierowcy, choć i tu OWU mogą przewidywać wyjątki.
Opinia eksperta
Ekspert ds. nieruchomości w Helpfind
Zaniżone odszkodowanie za szkody wyrządzone przez kuny – jak uzyskać wyrównanie?
Zdarza się, że kwota wyliczona przez ubezpieczyciela nie pokrywa rzeczywistych kosztów naprawy. Przyczyną mogą być zbyt niskie stawki robocizny w kosztorysie, pominięcie części prac, np. rozbiórki i ponownego ułożenia pokrycia dachu, albo wysokie potrącenia z tytułu amortyzacji. Odszkodowanie z polisy mieszkaniowej powinno pokryć szkodę w całości – nie więcej, ale też nie mniej niż faktyczna wartość strat.
Jeśli uważasz, że ubezpieczyciel wyliczył zbyt niskie odszkodowanie za szkody wyrządzone przez kuny, prześlij do Helpfind kosztorys lub decyzję ubezpieczyciela. Eksperci bezpłatnie przeanalizują dokumenty i sprawdzą, czy kwota odpowiada rzeczywistym kosztom naprawy.
Po analizie otrzymasz informację o wyniku i propozycję dalszego działania – możesz zdecydować się na odkup szkody w ramach cesji wierzytelności. Całą sprawę załatwisz zdalnie, niezależnie od tego, gdzie mieszkasz – działamy na terenie całej Polski.
Jak wygląda proces współpracy z Helpfind?
- Wypełniasz krótki formularz, a nasz konsultant kontaktuje się z Tobą i zadaje kilka pytań o szkodę.
- Przesyłasz decyzję i kosztorys ubezpieczyciela.
- Występujemy do ubezpieczyciela o akta szkody i na ich podstawie wyliczamy należne środki.
- Przedstawiamy ofertę – jeśli ją zaakceptujesz, podpisujesz umowę cesji.
- Wypłatę środków otrzymujesz w ciągu 7 dni roboczych.
Nie zgadzasz się z wyceną ubezpieczyciela? Bezpłatnie zweryfikuj decyzję.
Najczęściej zadawane pytania (FAQ)
Nie mam wykupionego ubezpieczenia. Czy należy mi się odszkodowanie za szkody wyrządzone przez kuny?
Niestety nie. Musisz ubezpieczyć dom, żeby móc ubiegać się o wypłatę odszkodowania za uszkodzenie mienia w przypadku szkód wyrządzonych przez kuny.
Czy opłaca się kupić ubezpieczenie nieruchomości?
Historie naszych klientów, które przytoczyliśmy w artykule, pokazują, że koszty naprawy szkód wyrządzonych przez kuny są bardzo wysokie. W naszej ocenie warto kupić ubezpieczenie domu i zawrzeć w nim również inne budynki znajdujące się na działce.
Jakie kupić ubezpieczenie domu, żeby zabezpieczyć się od szkód wyrządzonych przez kuny?
Przedstaw swoje oczekiwania podczas rozmowy z agentem, który powinien rozwiać wszystkie wątpliwości.
Czy ubezpieczyciel może odmówić wypłaty za szkody wyrządzone przez kuny?
Tak, jeśli polisa nie obejmuje szkód wyrządzonych przez zwierzęta, szkoda przekracza limit albo została zgłoszona po terminie. Odmowa może też wynikać z braku dowodów, dlatego nie usuwaj zniszczeń przed oględzinami i zadbaj o zdjęcia.
Czy OC pokryje szkody wyrządzone przez kunę w samochodzie?
Nie. OC posiadacza pojazdu chroni osoby, którym kierowca wyrządzi szkodę, a nie jego własne auto. Naprawę przegryzionych kabli czy węży może pokryć autocasco, jeśli OWU obejmują szkody wyrządzone przez zwierzęta.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Poprzedni artykuł
Zalana piwnica – ile można dostać odszkodowania?
Następny artykuł
Zawieszenie spłaty kredytu – jak działa, kto może skorzystać
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
06.06.2024
7 min
Szkoda na mieniu – czym jest, kto wypłaci odszkodowanie
Przeczytaj artykuł i dowiedz się, jaka sytuacja powinna zakończyć się wypłaconym odszkodowaniem dla poszkodowanego przy szkodzie na mieniu....
Nieruchomości

16.06.2023
8 min
Odmowa wypłaty odszkodowania za pożar – co robić w takim przypadku?
Ubezpieczyciel odmówił wypłaty odszkodowania za pożar? Sprawdź, w jakich przypadkach jest to zgodne z prawem i kiedy przysługuje Ci odwołanie!...
Nieruchomości

30.09.2026
17 min
Zaniżenie odszkodowania za pożar nieruchomości – jak uniknąć?
Sprawdź, jak uzyskać odszkodowanie za pożar nieruchomości i jak zadbać o to, żeby wypłacona kwota odpowiadała rzeczywistym stratom....
Nieruchomości
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line