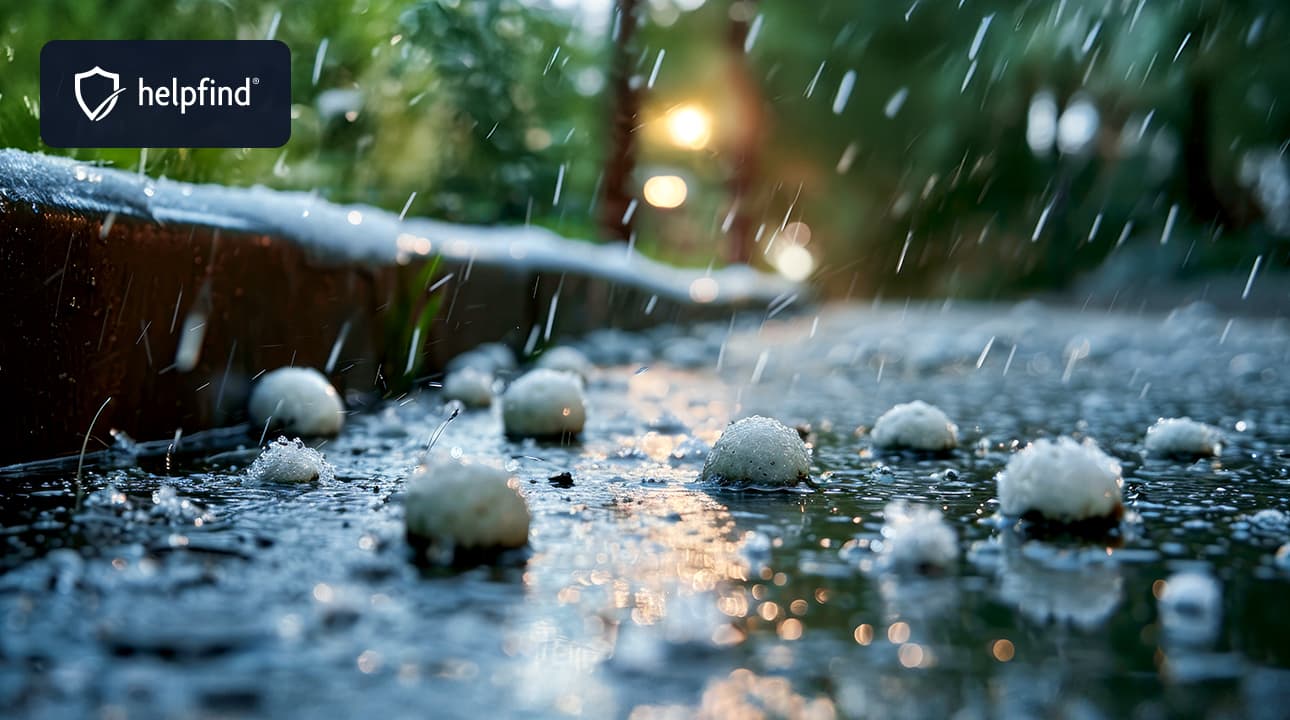

Niespodziewane gradobicie w kilka minut może zniszczyć dach, elewację i okna Twojego domu. Odszkodowanie za gradobicie przysługuje jednak tylko wtedy, gdy szkoda była objęta zakresem polisy, a zgłoszenie trafiło do ubezpieczyciela w odpowiednim terminie. Dowiedz się, jak udokumentować zniszczenia, ile ubezpieczyciel ma czasu na decyzję i co możesz zrobić, jeśli odszkodowanie wypłacone przez towarzystwo okaże się zbyt niskie.
Czym jest gradobicie?
Kiedy i komu przysługuje odszkodowanie za gradobicie w przypadku nieruchomości?
Jak zgłosić szkodę po gradobiciu krok po kroku?
Ile ubezpieczyciel ma czasu na wydanie decyzji?
Jak wylicza się odszkodowanie za gradobicie?
Kosztorys naprawy po gradobiciu – czy możliwe są zaniżenia?
Kiedy możesz ubiegać się o dodatkowe środki po gradobiciu?
Zaniżone odszkodowanie za gradobicie – skorzystaj z naszej pomocy
Ubezpieczenie od gradu – czy warto się na nie zdecydować?
Najczęściej zadawane pytania (FAQ)
Czym jest gradobicie?
Gradobicie to gwałtowne zjawisko pogodowe, w którym z chmury burzowej spadają lodowe kule. Grad może mieć średnicę od kilku milimetrów do nawet kilku centymetrów, a w skrajnych przypadkach przekracza rozmiar piłki tenisowej. Im większe bryły lodu, tym większe zagrożenie dla budynków, samochodów i upraw.
W ostatnich latach silne gradobicia zdarzają się w Polsce coraz częściej. W 2025 roku silne gradobicia wystąpiły m.in. w powiecie sandomierskim i na Dolnym Śląsku, gdzie nawałnice zniszczyły sady i uprawy.
W sierpniu 2026 roku grad o średnicy nawet kilku centymetrów uszkodził dachy domów i budynków gospodarczych oraz wybił szyby w samochodach na Warmii. W wielu regionach ucierpiały jednocześnie gospodarstwa domowe, rolnicy i kierowcy.
Jakie są najczęstsze uszkodzenia nieruchomości po gradobiciu?
- pęknięte lub wybite dachówki i wgniecenia w blachodachówce,
- uszkodzone elewacje, w tym dziury i odpryski na warstwie ocieplenia,
- uszkodzone rolety, parapety, rynny i obróbki blacharskie,
- wybite szyby i uszkodzone świetliki dachowe,
- zniszczenia w budynkach gospodarczych, altanach i ogrodzeniach.
Gradobiciu często towarzyszą ulewa i wichura. Przez uszkodzony dach woda może dostać się do środka, a w takiej sytuacji do strat dochodzą zawilgocone ściany oraz zalane piwnice.
Kiedy i komu przysługuje odszkodowanie za gradobicie w przypadku nieruchomości?
Aby uzyskać odszkodowanie za gradobicie, musisz mieć odpowiednią polisę ubezpieczeniową, która obejmuje skutki zdarzeń atmosferycznych.
Szkodę zgłaszasz do swojego ubezpieczyciela (czyli do towarzystwa, z którym masz zawartą umowę ubezpieczenia domu lub mieszkania). Jeśli Twój pakiet nie obejmuje gradu, ubezpieczyciel co do zasady nie odpowiada za powstałe zniszczenia, a koszty naprawy pokrywasz z własnej kieszeni.

Każde ubezpieczenie ma swoje Ogólne Warunki Ubezpieczenia (OWU), które określają zasady ochrony – listę ryzyk, wyłączenia, sumę ubezpieczenia i terminy zgłoszenia szkody. To właśnie od umowy zawartej z zakładem ubezpieczeń i zapisów w polisie ubezpieczeniowej zależy, czy i w jakiej wysokości otrzymasz pieniądze.
Warto też pamiętać, że posiadanie OC nie wystarczy, aby uzyskać odszkodowanie za gradobicie. Ubezpieczenie odpowiedzialności cywilnej chroni osoby, którym wyrządzisz szkodę, a nie Twój własny majątek.
O odszkodowanie możesz się starać zarówno wtedy, gdy szkody mają charakter funkcjonalny (np. powodują przeciekanie dachu), jak i wtedy, gdy są wyłącznie wizualne. Zarysowania i wgniecenia na elewacji obniżają wartość nieruchomości, dlatego również powinny zostać uwzględnione w wycenie.
Niestety, jak wynika ze statystyk prowadzonych przez Helpfind, w niektórych kosztorysach przygotowanych przez firmy ubezpieczeniowe można znaleźć zaniżenia. To oznacza, że wielu poszkodowanych może mieć podstawy, aby ubiegać się o dodatkowe środki.
Jak zgłosić szkodę po gradobiciu krok po kroku?
Sposób, w jaki zareagujesz zaraz po nawałnicy, może mieć istotne znaczenie dla wysokości wypłaty. Ekspert od likwidacji szkód podkreśla przede wszystkim jedno: liczy się szybkość i dobra dokumentacja.
1. Zabezpiecz mienie przed dalszymi stratami – konieczne jest zabezpieczenie uszkodzonego mienia przed dalszymi stratami zaraz po zdarzeniu. Przykryj dziurawy dach plandeką, zabezpiecz wybite okna folią, a w razie potrzeby wezwij straż pożarną. Ubezpieczyciel może zmniejszyć odszkodowanie, jeśli uzna, że nie zrobiłeś nic, by ograniczyć rozmiar szkody.
2. Udokumentuj zniszczenia – trzeba odpowiednio udokumentować szkodę, aby ubiegać się o odszkodowanie. Dokumentacja fotograficzna jest kluczowa w takim procesie. Zrób zdjęcia i nagrania z różnych perspektyw – zarówno ogólne ujęcia budynku, jak i zbliżenia na konkretne uszkodzenia. Warto sfotografować także same bryły gradu, najlepiej obok przedmiotu, który pokaże ich wielkość.
Zachowaj potwierdzenie wystąpienia zjawiska pogodowego jako dowód w procesie ubiegania się o odszkodowanie. Może to być np. informacja z Instytutu Meteorologii i Gospodarki Wodnej, ostrzeżenie meteorologiczne dla Twojego regionu lub doniesienia lokalnych mediów.
3. Zgłoś szkodę w terminie – zgłoszenie szkody do ubezpieczyciela zazwyczaj musi nastąpić w ciągu 3–7 dni od zdarzenia. Dokładny termin znajdziesz w OWU. Zgłaszając szkodę, przygotuj numer polisy oraz dokładny opis powstałych zniszczeń, datę i okoliczności zdarzenia. Ubezpieczyciele najczęściej przyjmują zgłoszenia online, przez infolinię lub w placówce. Jeśli w ostatnich dniach nawałnice przeszły przez Twoją okolicę, nie zwlekaj – po dużych burzach do zakładów ubezpieczeń trafiają tysiące zgłoszeń, a na oględziny czeka się dłużej.
4. Poczekaj na oględziny – nie należy przeprowadzać napraw przed wizytą rzeczoznawcy, chyba że jest to konieczne dla ratowania mienia. Jeśli musisz pilnie wymienić (np. kilka dachówek), zachowaj uszkodzone elementy, rachunki i zdjęcia sprzed naprawy. W trakcie oględzin warto być obecnym i wskazać rzeczoznawcy wszystkie uszkodzenia (także te mniej widoczne, np. na obróbkach blacharskich czy rynnach).
Ile ubezpieczyciel ma czasu na wydanie decyzji?
Ubezpieczyciel ma 30 dni od zgłoszenia szkody na wydanie decyzji i wypłatę odszkodowania. Wynika to z art. 817 Kodeksu cywilnego.
Jeśli wyjaśnienie okoliczności w tym terminie jest niemożliwe, wypłata może nastąpić w ciągu 14 dni od ich wyjaśnienia, ale bezsporną część świadczenia ubezpieczyciel powinien wypłacić w podstawowym terminie.
Kodeks cywilny, art. 817 [Termin spełnienia świadczenia]
Źródło: https://sip.lex.pl/akty-prawne/dzu-dziennik-ustaw/kodeks-cywilny-16785996/art-817
Jak wylicza się odszkodowanie za gradobicie?
Odszkodowanie wylicza się na podstawie wartości rzeczywistej lub odtworzeniowej – w zależności od tego, co przewiduje umowa:
- wartość rzeczywista uwzględnia stopień zużycia budynku lub jego elementów, przez co odszkodowanie może być niższe,
- wartość odtworzeniowa pozwala właścicielowi pokryć koszt przywrócenia mienia do stanu sprzed szkody, bez potrąceń za zużycie.
Na wysokość wypłaty wpływają też suma ubezpieczenia, ewentualna franszyza lub udział własny oraz zakres prac uwzględnionych w kosztorysie.
Zgodnie z przepisami ubezpieczyciel powinien udostępnić informacje pozwalające zweryfikować sposób wyliczenia odszkodowania – w tym dokumenty, na podstawie których ustalił wysokość wypłaty. Masz prawo poprosić o kosztorys i protokół z oględzin, zanim zdecydujesz, co dalej.
Kosztorys naprawy po gradobiciu – czy możliwe są zaniżenia?
Podstawą do starania się o wyrównanie odszkodowania jest znalezienie zaniżeń w kosztorysie naprawy przedstawionym przez towarzystwo ubezpieczeniowe. Jak pokazują nasze statystyki, w niektórych dokumentów od ubezpieczycieli znajdziemy pozycje, za które poszkodowany mógłby otrzymać wyższe stawki.
W przypadku szkód wywołanych przez gradobicie najczęściej spotykanymi zaniżeniami są:
- niewłaściwe oszacowanie powierzchni do naprawy i malowania,
- zaniżone stawki za materiały, np. dachówki czy tynk,
- błędna kalkulacja kosztów pracy fachowców,
- pominięcie prac towarzyszących, np. demontażu, rusztowania czy utylizacji odpadów.
W skrajnych sytuacjach może się zdarzyć, że rzeczoznawca nie uwzględni niektórych szkód w kosztorysie, co automatycznie obniży wypłaconą kwotę.
Kiedy możesz ubiegać się o dodatkowe środki po gradobiciu?
Jeśli ubezpieczyciel przyznał Ci odszkodowanie za szkodę na nieruchomości, ale nie jesteś zadowolony z jego wysokości, możesz odwołać się od wyceny przygotowanej przez rzeczoznawcę towarzystwa.
Przygotuj dokument, w którym wskażesz zaniżenia i uzasadnisz, jakiej kwoty domagasz się od ubezpieczyciela. Przyda się do tego kosztorys od firmy realizującej naprawę lub wycena niezależnego rzeczoznawcy. Przy drugiej opcji musisz liczyć się z dodatkowym kosztem. Jeśli nie chcesz go ponosić, możesz powierzyć nam swoją sprawę – przedstawimy ofertę i nie pobierzemy żadnych opłat.
Klienci często obawiają się, że po przyjęciu pieniędzy od ubezpieczyciela nie mogą już niczego zmienić. Nie musi tak być – przyjęcie wypłaty nie oznacza zwykle, że tracisz prawo do dochodzenia pozostałej części należnych środków.
Zaniżone odszkodowanie za gradobicie – skorzystaj z naszej pomocy
Jeśli zamierzasz ubiegać się o dodatkowe środki, możesz zgłosić się do Helpfind – lidera rynku wyrównywania odszkodowań online w Polsce. Nasze doświadczenie i unikatowa w skali rynku oferta pozwalają otrzymać pieniądze w ciągu 7 dni roboczych od podpisania umowy.
Wystarczy, że wypełnisz krótki formularz, który pozwoli naszemu przedstawicielowi rozpocząć sprawę. Po otrzymaniu dokumentów bezpłatnie przeanalizujemy, czy w kosztorysie przygotowanym przez ubezpieczyciela doszło do zaniżeń albo pominięcia niektórych elementów.
Po analizie przedstawimy Ci ofertę odkupienia Twojej szkody. Co to oznacza? Dzięki umowie cesji wierzytelności otrzymasz przelew na konto w ciągu 7 dni roboczych, czyli znacznie szybciej, niż byłoby to możliwe przy odwołaniach składanych do firmy ubezpieczeniowej.
Nie ponosisz kosztów procesowych, kosztów prowadzenia sprawy ani prawniczej analizy. Po podpisaniu umowy to my zajmujemy się sprawą, a jej rezultat nie wpływa już na Twoją wypłatę. Zgłaszając się do Helpfind, niczego nie ryzykujesz. Sprawdź naszą ofertę i przekonaj się, czy możesz otrzymać dodatkowe pieniądze.
Ubezpieczenie od gradu – czy warto się na nie zdecydować?
Ubezpieczenie od gradu dla domu najczęściej jest sprzedawane w pakiecie, który kompleksowo chroni nieruchomość (m.in. przed skutkami burzy, wichury, powodzi, pożaru, zalania czy awarii instalacji). Rozszerzone pakiety mogą obejmować także ochronę od kradzieży z włamaniem. Polisa może dotyczyć również budynków gospodarczych na działce (altan, stodół) oraz ogrodzenia.
Dane Polskiej Izby Ubezpieczeń pokazują, że szkody pogodowe to dla ubezpieczycieli codzienność. Już w I kwartale 2021 roku odszkodowania związane z żywiołami i pozostałymi szkodami rzeczowymi wyniosły 651 mln zł, a w całym 2024 roku (po wrześniowej powodzi) wypłaty z tytułu żywiołów sięgnęły 3,7 mld zł.
Istnieje też pojęcie tzw. szlaków gradowych, czyli obszarów, na których wystąpienie gradu jest bardziej prawdopodobne, co potwierdzają analizy danych meteorologicznych.
Jeśli Twój dom znajduje się w takim regionie, warto dodatkowo zabezpieczyć się przed skutkami gradobicia, wykupując odpowiednią polisę. Przed podpisaniem umowy sprawdź w OWU, czy grad jest wprost wymieniony wśród ryzyk, i czy suma ubezpieczenia odpowiada aktualnej wartości budynku.
Najczęściej zadawane pytania (FAQ)
Czy towarzystwo ubezpieczeniowe może odmówić wypłaty odszkodowania za szkody spowodowane gradobiciem?
Tak, w zależności od ogólnych warunków ubezpieczenia (OWU), które określają zakres ochrony. Odmowa może wynikać np. z braku gradu na liście ryzyk, przekroczenia terminu zgłoszenia lub zaniedbań właściciela. Każdą decyzję warto jednak zweryfikować – nie zawsze jest ona zgodna z umową i przepisami.
Ile jest czasu na zgłoszenie szkód spowodowanych gradobiciem?
Termin zależy od ubezpieczyciela. Najczęściej poszkodowany ma 3–7 dni na zgłoszenie szkody, ale część towarzystw wymaga zgłoszenia jeszcze szybciej. Najważniejsze, by zrobić to od razu po zdarzeniu.
Czy mogę naprawić dach przed przyjazdem rzeczoznawcy?
Możesz wykonać tylko prace niezbędne do zabezpieczenia budynku, np. przykryć dach plandeką. Pełną naprawę lepiej odłożyć do czasu oględzin, a wszystkie wcześniejsze prace dokładnie udokumentować.
Czy ubezpieczenie OC chroni przed skutkami gradu?
Nie. OC chroni osoby trzecie, którym wyrządzisz szkodę. Aby uzyskać odszkodowanie za gradobicie, potrzebujesz ubezpieczenia mienia – polisy na dom lub mieszkanie, autocasco albo ubezpieczenia upraw.
Podsumowanie
Odszkodowanie za gradobicie przysługuje co do zasady tylko wtedy, gdy grad był objęty zakresem polisy – na dom lub mieszkanie, autocasco albo ubezpieczenie upraw. Samo OC nie chroni Twojego mienia.
Po zdarzeniu zabezpiecz mienie, zrób zdjęcia zniszczeń i zgłoś szkodę w terminie z OWU, najczęściej w ciągu 3–7 dni.
Ubezpieczyciel ma 30 dni od zgłoszenia na wydanie decyzji, a wysokość wypłaty zależy m.in. od tego, czy umowa przewiduje wartość rzeczywistą, czy odtworzeniową.
Jeśli kosztorys ubezpieczyciela budzi wątpliwości, możesz się od niego odwołać lub bezpłatnie zweryfikować decyzję w Helpfind i sprawdzić, czy przysługują Ci dodatkowe środki.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Poprzedni artykuł
Zalana piwnica – ile można dostać odszkodowania?
Następny artykuł
Fundusz kapitałowy – czym jest, jakie są jego rodzaje
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
27.08.2026
12 min
Projekt specustawy emerytalnej – co zakłada i kogo obejmie?
Projekt specustawy emerytalnej 2026 – sprawdź, kogo obejmie i jak ZUS wyliczy zwiększenie do emerytury....
Finanse

11.08.2026
10 min
Zadośćuczynienie za śmierć bliskiej osoby – jak uzyskać sprawiedliwą kwotę?
Komu przysługuje zadośćuczynienie za śmierć bliskiej osoby i jak uzyskać sprawiedliwą kwotę? Poznaj zasady, terminy przedawnienia i sposoby dochodzeni...
Samochód

11.08.2026
11 min
Zadośćuczynienie a odszkodowanie – czym się różnią?
Zadośćuczynienie a odszkodowanie – poznaj różnice, dowiedz się, od czego zależy ich wysokość i czy możesz dochodzić obu świadczeń....
Samochód
Dodatkowa kwota do szkody na nieruchomości
Sprawdzimy, czy należy Ci się dodatkowa kwota do wypłaconego odszkodowania
Bezpłatna analiza dokumentacji
Zaufaj nam i skorzystaj z doświadczenia
Jesteśmy niezależnym ekspertem
Szkody na nieruchomości przedawniają się po upływie 3 lat
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line