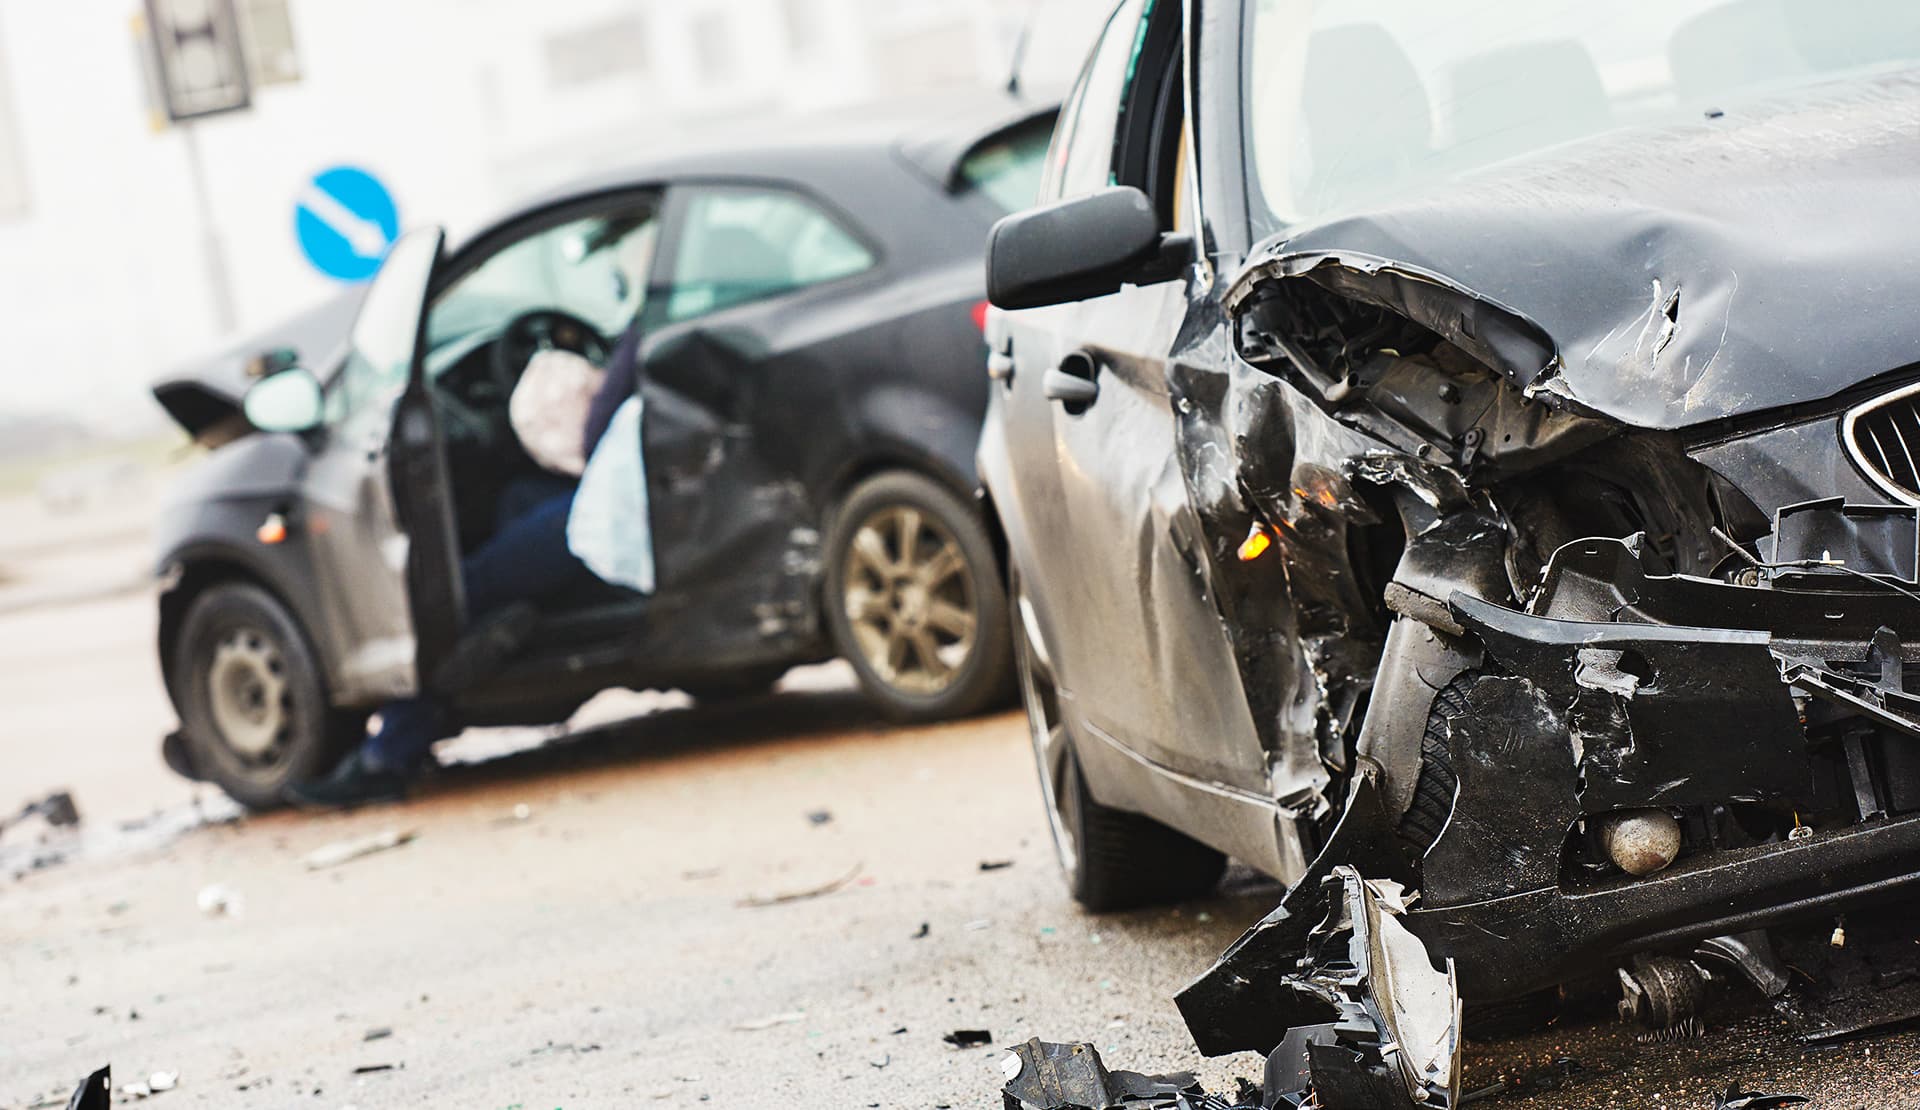

Po wypadku komunikacyjnym możesz dochodzić pieniędzy nie tylko za uszkodzony pojazd, ale też za leczenie, utracone zarobki i inne wydatki związane ze szkodą. To, komu i w jakiej wysokości przysługuje odszkodowanie za wypadek komunikacyjny, zależy od skutków zdarzenia oraz od tego, kto za nie odpowiada. Sprawdź, co zrobić po zdarzeniu, jakie świadczenia możesz uzyskać i jak krok po kroku dochodzić swoich roszczeń.
Czym jest wypadek komunikacyjny i czym różni się od kolizji?
Kto odpowiada za wypadek i na jakiej zasadzie?
Co zrobić od razu po wypadku komunikacyjnym?
Komu przysługuje odszkodowanie po wypadku komunikacyjnym?
Kiedy przysługuje odszkodowanie za wypadek komunikacyjny?
Jakie świadczenia możesz dostać po wypadku komunikacyjnym
Jak zgłosić szkodę po wypadku komunikacyjnym?
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Kto wypłaci odszkodowanie, gdy sprawca uciekł albo nie miał OC?
Co zrobić, gdy odszkodowanie po wypadku jest zaniżone?
Najczęściej zadawane pytania (FAQ)
Czym jest wypadek komunikacyjny i czym różni się od kolizji?
Wypadek komunikacyjny to zdarzenie, do którego dochodzi w ruchu drogowym z udziałem co najmniej jednego pojazdu. Żeby mówić o wypadku, nie wystarczy samo uszkodzenie auta. Skutkiem takiego zdarzenia muszą być także szkody na zdrowiu, czyli na przykład obrażenia ciała u kierowcy, pasażera, pieszego albo rowerzysty. Po wypadku samochodowym pojawiają się zarówno straty materialne, jak i szkody osobowe.
Pamiętaj!
Wypadek samochodowy to zdarzenie drogowe, w którym oprócz uszkodzenia pojazdu dochodzi także do szkody na zdrowiu uczestnika. Kolizja drogowa to zdarzenie, które powoduje wyłącznie straty materialne i nie prowadzi do obrażeń ciała. To rozróżnienie ma znaczenie, ponieważ wpływa na ocenę sprawy i odpowiedzialność, jaką ponosi sprawca wypadku komunikacyjnego.
Kto odpowiada za wypadek i na jakiej zasadzie?
Zgodnie z przepisami Kodeksu cywilnego posiadacz pojazdu co do zasady odpowiada za skutki wypadku na zasadzie ryzyka.
Oznacza to, że poszkodowany (pieszy czy rowerzysta) nie musi udowadniać, że kierowca odpowiada za zdarzenie z winy umyślnej. W praktyce wystarczy wykazać związek między ruchem pojazdu a szkodą. W zderzeniu dwóch pojazdów sytuacja wygląda inaczej, bo wtedy odpowiedzialność ocenia się zwykle na zasadzie winy.
Odpowiedzialność sprawcy może zostać ograniczona lub wyłączona w kilku sytuacjach, na przykład przy sile wyższej albo wyłącznej winie poszkodowanego. Znaczenie ma też ewentualne przyczynienie się poszkodowanego do powstania lub zwiększenia szkody.
Warto wiedzieć
Co zrobić od razu po wypadku komunikacyjnym?
Po wypadku samochodowym należy działać spokojnie. Najpierw zadbaj o bezpieczeństwo uczestników, a potem zabezpiecz dowody, które pomogą wyjaśnić przebieg zdarzenia.
- Zabezpiecz miejsce zdarzenia – zatrzymaj pojazd, włącz światła awaryjne i ustaw trójkąt ostrzegawczy. Zadbaj o bezpieczeństwo swoje i innych osób oraz oceń, czy uczestnicy znajdują się w bezpiecznym miejscu.
- Sprawdź stan zdrowia uczestników – oceń, czy któraś osoba poszkodowana potrzebuje pomocy. Nawet jeśli uraz wydaje się niewielki, nie bagatelizuj bólu, zawrotów głowy ani innych objawów.
- Wezwij odpowiednie służby – jeśli obrażenia odniósł ktokolwiek z uczestników, wezwij pogotowie i policję. Funkcjonariusze zabezpieczą miejsce wypadku i pomogą ustalić przebieg zdarzenia.
- Zrób zdjęcia i zabezpiecz dowody – udokumentuj uszkodzenia pojazdów, ślady na jezdni oraz otoczenie. Zdjęcia z miejsca zdarzenia później ułatwiają zgłoszenie szkody i ocenę odpowiedzialności.
- Zbierz dane uczestników i świadków – spisz dane kierowców, numery rejestracyjne, nazwę ubezpieczyciela oraz kontakty do świadków. Dane świadków mogą być kluczowe przy spornych okolicznościach wypadku.
- Zachowaj wszystkie dokumenty – przechowaj zdjęcia, notatkę policyjną i dokumenty medyczne. Zapisz też, czy uczestnicy mieli zapięte pasy bezpieczeństwa, bo taka informacja może mieć znaczenie przy ocenie sprawy.
Dobrze zebrany materiał dowodowy jest podstawą całej sprawy. Gdy masz już dokumentację, warto wiedzieć, o jakie świadczenia w ogóle możesz się ubiegać.
Komu przysługuje odszkodowanie po wypadku komunikacyjnym?
Odszkodowanie po wypadku przysługuje osobie, która ucierpiała w wyniku zdarzenia na drodze. Może się o nie starać kierowca, pasażer, pieszy albo rowerzysta, jeśli doznał szkody na mieniu lub zdrowiu.
Osoba poszkodowana może uzyskać odszkodowanie za uszkodzony pojazd albo uraz, którego doznała w czasie zdarzenia. Prawo chroni nie tylko kierowcę drugiego auta. Świadczenie może należeć się także pasażerowi, pieszemu, rowerzyście, a w wielu sytuacjach również pasażerom sprawcy.
Ważne!
Prawo przewiduje też ochronę dla bliskich ofiary. Gdy dochodzi do śmierci poszkodowanego, roszczenia mogą przysługiwać także najbliższym członkom rodziny. W takiej sytuacji rodzina poszkodowanego może ubiegać się o odszkodowanie za wypadek oraz inne świadczenia wynikające z utraty bliskiej osoby.
Kiedy przysługuje odszkodowanie za wypadek komunikacyjny?
Wypadek komunikacyjny to zdarzenie w ruchu lądowym, w którym bierze udział co najmniej jeden pojazd, a jego skutkiem jest uszczerbek na zdrowiu lub śmierć uczestnika. Samo uszkodzenie auta jeszcze nie przesądza, że mówimy o wypadku.
Po wypadku samochodowym pojawiają się zwykle zarówno straty materialne, jak i szkody osobowe, czyli obrażenia ciała u kierowcy, pasażera, pieszego albo rowerzysty.
Pamiętaj!
To rozróżnienie ma znaczenie, bo wpływa na ocenę sprawy i zakres odpowiedzialności, jaką ponosi sprawca zdarzenia. Odszkodowanie po wypadku przysługuje osobie, która ucierpiała w wyniku zdarzenia na drodze. Może się o nie starać kierowca, pasażer, pieszy albo rowerzysta, jeśli doznał szkody na mieniu lub zdrowiu.
Jeśli w zdarzeniu ucierpiała osoba, która nie ponosi winy, może dochodzić roszczeń od sprawcy lub jego ubezpieczyciela. Dotyczy to zarówno szkody na aucie, jak i urazu związanego z wypadkiem.
Prawo chroni także bliskich ofiary. Gdy dochodzi do śmierci poszkodowanego, roszczenia mogą przysługiwać najbliższym członkom rodziny, którzy w takiej sytuacji mogą ubiegać się o odszkodowanie za wypadek oraz inne świadczenia wynikające z utraty osoby bliskiej.
Jakie świadczenia możesz dostać po wypadku komunikacyjnym
Po wypadku możesz starać się o pieniądze nie tylko za sam uraz. Odszkodowanie za wypadek komunikacyjny może obejmować leczenie, utracone zarobki i inne wydatki związane ze szkodą. Jeśli za zdarzenie odpowiada inny uczestnik ruchu, świadczenia wypłaca ubezpieczyciel z OC sprawcy.
Zwrot kosztów leczenia i rehabilitacji
Możesz otrzymać zwrot kosztów leczenia i rehabilitacji, jeśli wydatki mają związek ze zdarzeniem. Do tej grupy należą rachunki za wizyty lekarskie, badania, zabiegi, leki i rehabilitację. Przy wyliczeniu kosztów znaczenie ma również kompletna dokumentacja medyczna, którą najlepiej zbierać na bieżąco od momentu zdarzenia, bo to ona potwierdza związek wydatków z urazem.
Zwrot utraconych zarobków po wypadku
Jeśli po zdarzeniu nie możesz pracować, możesz żądać zwrotu utraconych zarobków. Taka sytuacja pojawia się często wtedy, kiedy po urazie przebywasz na zwolnieniu lekarskim i przez pewien czas nie osiągasz pełnego dochodu. Utracone wynagrodzenie liczy się na podstawie tego, jaki był Twój dochód przed zdarzeniem i jak długo trwały ograniczenia w pracy zarobkowej.
Zwrot kosztów dojazdów i innych wydatków
Świadczenie może objąć także zwrot kosztów dojazdów do lekarzy, na rehabilitację i badania kontrolne. Ubezpieczyciel może też zwrócić inne konieczne wydatki wynikające z leczenia. To istotna część roszczenia, bo skutek wypadku często oznacza nie tylko sam uraz, ale i stałe koszty ponoszone po zdarzeniu.
Zadośćuczynienie za ból i cierpienie
Poza zwrotem wydatków możesz otrzymać pieniądze za ból, stres i ograniczenia, które pojawiły się po urazie. To świadczenie ma rekompensować doznaną krzywdę i jej wpływ na codzienne życie. Dobrze udokumentowany uraz zwiększa szansę, że należne odszkodowanie będzie odpowiadało skali szkody.
Renta po wypadku komunikacyjnym
Jeśli uraz wywołał trwałe ograniczenia, możesz ubiegać się o rentę z tytułu zwiększonych potrzeb lub utraty zdolności do pracy. Zwiększone potrzeby pojawiają się wtedy, gdy po wypadku musisz korzystać z leczenia, rehabilitacji, opieki innych osób albo specjalistycznego sprzętu. Zsumowanie wszystkich tych elementów pozwala mówić o dochodzeniu pełnego odszkodowania, a nie tylko zwrotu za naprawę auta.

Jak zgłosić szkodę po wypadku komunikacyjnym?
Aby uzyskać odszkodowanie, zgłoś szkodę jak najszybciej po zdarzeniu. Jeśli sprawca miał ważne OC, poszkodowany kieruje sprawę do ubezpieczyciela OC sprawcy. Co istotne, szkody osobowe zgłasza się do ubezpieczyciela sprawcy, a nie do własnego towarzystwa.
Zgłoszenia szkody możesz dokonać telefonicznie, mailowo albo przez formularz online. Takie zgłoszenie uruchamia postępowanie likwidacyjne, czyli procedurę, w której zakład ubezpieczeń ocenia okoliczności wypadku i wysokość szkody. Zgłoszenie dotyczy również określenia wysokości poniesionych kosztów, dlatego warto od razu przygotować komplet informacji.
Zapamiętaj!
Jak wygląda zgłoszenie szkody krok po kroku?
- Przygotuj dane potrzebne do zgłoszenia – ustal dane sprawcy oraz numer polisy OC, zbierz numery rejestracyjne, dane uczestników i świadków oraz zdjęcia uszkodzeń.
- Skontaktuj się z ubezpieczycielem sprawcy – jeśli znasz jego dane, od razu zgłoś szkodę online, telefonicznie albo w oddziale.
- Opisz dokładnie przebieg zdarzenia – podaj, kiedy i gdzie doszło do wypadku, kto brał w nim udział i jakie powstały szkody.
- Dołącz dokumenty i zdjęcia – dokumenty dotyczące okoliczności wypadku mogą obejmować wspólne oświadczenie sprawcy i notatkę policyjną, a przy szkodzie majątkowej także kosztorys naprawy lub faktury za naprawę. Załącz również numer konta do wypłaty odszkodowania.
- Czekaj na dalsze działania ubezpieczyciela – po przyjęciu zgłoszenia zakład rozpoczyna postępowanie likwidacyjne. Może poprosić o dodatkowe dokumenty, zlecić oględziny auta albo przejść do wyceny szkody.
Kiedy sprawa jest już zgłoszona, pozostaje pytanie, ile czasu ma ubezpieczyciel na wypłatę.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Zakład ubezpieczeń ma zwykle 30 dni od zgłoszenia szkody na rozpatrzenie sprawy i wypłatę odszkodowania. W tym czasie powinien sprawdzić okoliczności zdarzenia i ustalić, czy odpowiada za szkodę.
Jeśli sprawa jest bardziej złożona, termin może się wydłużyć. W bardziej skomplikowanych sprawach wypłata następuje zwykle w ciągu 90 dni, gdy trwa ustalanie odpowiedzialności albo gdy ocena wysokości odszkodowania wymaga dodatkowych dokumentów.
Warto wiedzieć
To ważne zwłaszcza wtedy, gdy później dochodzi do dalszego dochodzenia odszkodowania. Inną kwestią jest sytuacja, w której sprawca zbiegł albo w ogóle nie miał ubezpieczenia.
Kto wypłaci odszkodowanie, gdy sprawca uciekł albo nie miał OC?
Nie w każdej sprawie można od razu sięgnąć po odszkodowanie z OC sprawcy. Czasem sprawca wypadku zbiegł z miejsca zdarzenia lub nie miał ważnego ubezpieczenia. W takich sytuacjach pomoc zapewnia Ubezpieczeniowy Fundusz Gwarancyjny, czyli UFG, który zajmuje się szkodami wtedy, gdy nie da się ustalić sprawcy albo kiedy sprawca nie miał ochrony z OC.
Jeśli sprawca odjechał, policja ustala, kto spowodował wypadek i jakim autem się poruszał. Jeśli nie uda się go odnaleźć, osoba poszkodowana nadal może dochodzić świadczeń, a wniosek trafia do UFG za pośrednictwem wybranego ubezpieczyciela. W 2023 roku UFG wypłacił blisko 100 mln zł świadczeń za nieubezpieczonych sprawców.
Jeśli do zdarzenia doszło poza Polską albo brał w nim udział pojazd zarejestrowany za granicą, zastosowanie mogą mieć inne zasady. W takich sprawach pomaga Polskie Biuro Ubezpieczycieli Komunikacyjnych, czyli PBUK, które koordynuje sprawy z udziałem zagranicznych ubezpieczycieli i wskazuje właściwą ścieżkę zgłoszenia.
A co zrobić, gdy odszkodowanie już przyznano, ale jest zbyt niskie?
Co zrobić, gdy odszkodowanie po wypadku jest zaniżone?
Zdarza się, że odszkodowanie po wypadku samochodowym nie wystarcza na pełną naprawę auta albo nie pokrywa wszystkich kosztów związanych ze szkodą. Jeśli kosztorys budzi Twoje wątpliwości, nie zakładaj od razu, że decyzja jest ostateczna. Zaniżona wycena może sprawić, że należne odszkodowanie okaże się niższe, niż powinno.
Gdy widzisz rozbieżności, możesz złożyć odwołanie i przedstawić dodatkowe dowody, a następnie dalej prowadzić swoje roszczenia. Dobrze przygotowana analiza pomoże ocenić, czy wypłacona kwota odpowiada kosztowi naprawy pojazdu.
Prowadzenie takiej sprawy na własną rękę może się okazać jednak trudne, zwłaszcza gdy w grę wchodzi obszerny materiał dowodowy i spór o wysokość świadczenia.
W wielu przypadkach pomocna będzie kompleksowa obsługa prawna, w ramach której kancelaria działa po stronie klienta na każdym etapie postępowania (od analizy kosztorysu, przez negocjacje z ubezpieczycielem, aż po ewentualne złożenie pozwu). Przed skierowaniem sprawy na drogę sądową warto ocenić widoki powodzenia, bo wysokie odszkodowanie łatwiej uzyskać wtedy, gdy dowody rzeczywiście potwierdzają skalę szkody.
Jeśli nie masz pewności, czy odszkodowanie zostało wyliczone prawidłowo, prześlij kosztorys od ubezpieczyciela do bezpłatnej analizy Helpfind. Eksperci sprawdzą wycenę pod kątem zaniżeń i jeśli zauważą rozbieżności, przedstawią propozycję dalszego działania. Firma może odkupić szkodę na podstawie cesji wierzytelności, dzięki czemu dodatkowe środki trafią do Ciebie nawet w 48 godzin, bez konieczności samodzielnego prowadzenia sporu.
Jak wygląda proces współpracy z Helpfind?
- Przesyłasz kosztorys otrzymany od ubezpieczyciela.
- Eksperci bezpłatnie analizują wycenę pod kątem zaniżeń.
- Otrzymujesz informację, czy w Twojej sprawie są podstawy do uzyskania dodatkowych środków.
- Po akceptacji specjalista wybiera odpowiednią ścieżkę i zajmuje się formalnościami.
Najczęściej zadawane pytania (FAQ)
Czy odszkodowanie obejmuje tylko naprawę auta?
Nie. To, co obejmuje odszkodowanie, zależy od skutków zdarzenia. Jeśli doszło zarówno do szkód majątkowych, jak i urazu, możesz ubiegać się nie tylko o naprawę pojazdu, ale też o zwrot wydatków związanych z leczeniem i powrotem do zdrowia.
Czy po wypadku mogę odzyskać koszty leków i wizyt u specjalistów?
Tak. Jeśli leczenie było konieczne, możesz domagać się zwrotu wydatków na wizyty, badania i zakup leków przeciwbólowych. Ubezpieczyciel może też zwrócić koszty poniesione w placówkach medycznych, jeśli mają związek z urazem i znajdują potwierdzenie w dokumentacji medycznej.
Czy mogę dostać pieniądze, jeśli po wypadku długo leczę uraz?
TTak. Jeśli uraz wywołał rozstrój zdrowia, możesz dochodzić zwrotu kosztów leczenia, rehabilitacji i innych wydatków. Liczy się nie tylko sam uraz, ale też czas leczenia, jego wpływ na codzienne życie i skutki, które pojawiły się w wyniku wypadku.
Kto pomaga przy szkodzie za granicą?
Jeśli do wypadku doszło poza Polską albo brał w nim udział pojazd zarejestrowany za granicą, pomoc zapewnia Polskie Biuro Ubezpieczycieli Komunikacyjnych. Czasem użytkownicy mylą tę nazwę z określeniem Polskiego Biura Ubezpieczycieli Gwarancyjnych, ale w sprawach komunikacyjnych chodzi właśnie o PBUK.
Podsumowanie
Odszkodowanie za wypadek komunikacyjny może obejmować nie tylko naprawę auta, ale też leczenie, utracone zarobki, dojazdy do lekarzy, zadośćuczynienie za ból i rentę po urazie.
Po wypadku najważniejsze jest szybkie zabezpieczenie miejsca zdarzenia, wezwanie służb, zebranie danych uczestników i świadków oraz zachowanie zdjęć i dokumentów potrzebnych do zgłoszenia szkody.
Jeśli sprawca miał ważne OC, roszczenia kierujesz do jego ubezpieczyciela. Gdy sprawca uciekł albo nie miał polisy, świadczenia może wypłacić Ubezpieczeniowy Fundusz Gwarancyjny.
Jeśli wypłacona kwota jest za niska, warto sprawdzić kosztorys, złożyć odwołanie i ocenić, czy możesz dochodzić dopłaty.
Dominika Krysiak
Na bieżąco śledzi oraz analizuje sytuację Frankowiczów w Polsce. Stara się poruszać te problemy oraz tematy, które najbardziej interesują osoby posiadające kredyt w helweckiej walucie. Prywatnie miłośniczka górskich wędrówek i dobrego amerykańskiego kina.
Poznajmy się
Poprzedni artykuł
Samochód zastępczy z OC sprawcy – na co uważać
Następny artykuł
Wypłata odszkodowania z oc sprawcy. Jak długo trzeba czekać?
artykuły na naszym blogu
Wiedza o odzyskiwaniu odszkodowań
Najnowsza wiedza odszkodowawcza czeka na Ciebie. Znamy się na tym!
Czytaj więcej z tej kategorii
10.11.2017
8 min
Odszkodowania komunikacyjne uzyskaj więcej z OC sprawcy
W przypadku poszkodowanego kierowcy może się on starać o odszkodowania komunikacyjne. Wszystkie koszty zostaną pokryte z OC sprawcy zdarzenia....
Samochód

27.08.2026
12 min
Projekt specustawy emerytalnej – co zakłada i kogo obejmie?
Projekt specustawy emerytalnej 2026 – sprawdź, kogo obejmie i jak ZUS wyliczy zwiększenie do emerytury....
Finanse

27.04.2026
14 min
Jak uzyskać odszkodowanie po wypadku samochodowym?
Sprawdź, jak uzyskać odszkodowanie po wypadku samochodowym i co zrobić, gdy wypłata z OC sprawcy jest zaniżona....
Samochód
Możliwość uzyskania dodatkowych środków
Prześlij do nas swoje dokumenty i zaczekaj na darmową analizę kosztorysu
Bezpłatna analiza dokumentacji
Brak opłat wstępnych
Jesteśmy niezależnym ekspertem
Zaufaj nam i skorzystaj z doświadczenia
Bezpłatna analiza 0 zł
Zgłoś sprawę on-line